Rivalsa INPS 4% e IVA: come si calcolano in fattura
Che cos'è la rivalsa INPS del 4%, in cosa si differenzia dal contributo integrativo delle casse professionali, come incide su IVA e ritenuta e come si applica nel regime forfettario.
Aggiornato 3 min di lettura
In questa guida
Nelle fatture dei professionisti compare spesso una voce del 4% subito sotto il compenso. Può essere la rivalsa INPS, tipica di chi è iscritto alla Gestione separata, oppure il contributo integrativo di una cassa professionale. Le due voci hanno lo stesso valore percentuale ma natura diversa, e questa differenza cambia il calcolo della ritenuta d'acconto.
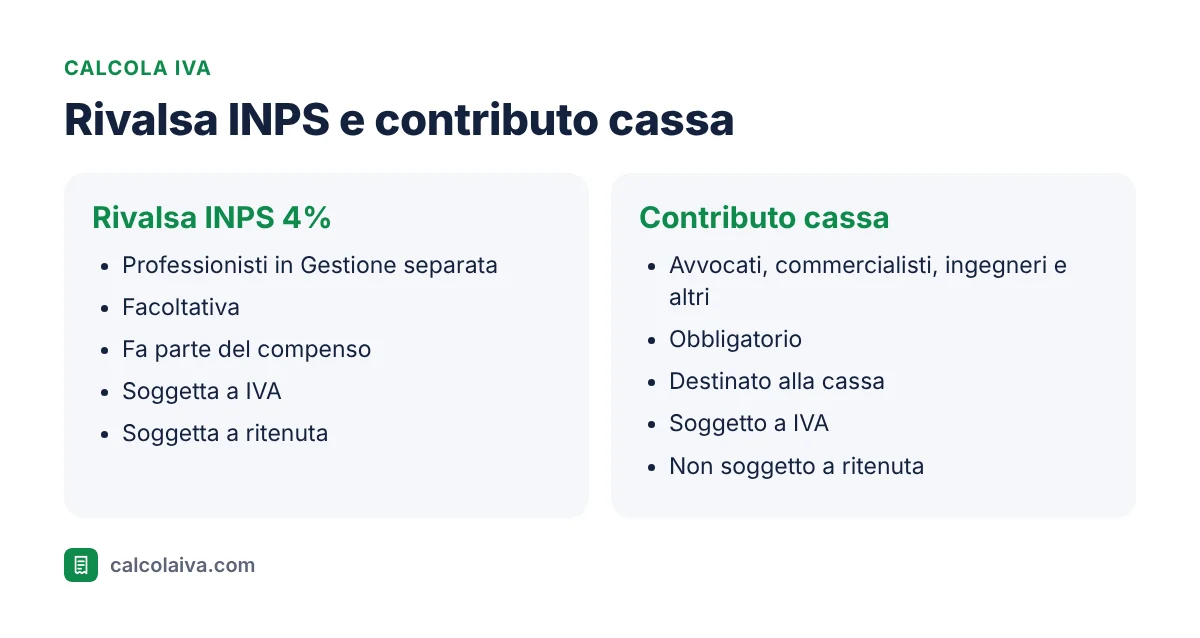
In breve: la rivalsa INPS del 4% è facoltativa, spetta ai professionisti in Gestione separata ed è parte del compenso: è soggetta a IVA e a ritenuta. Il contributo integrativo delle casse è obbligatorio, soggetto a IVA ma non a ritenuta. Anche i forfettari possono applicare la rivalsa.
Che cos'è la rivalsa INPS
La rivalsa è prevista dall'articolo 1, comma 212, della Legge 662/1996. Consente ai professionisti senza una cassa propria, iscritti alla Gestione separata INPS, di addebitare al cliente il 4% del compenso come parziale ristoro dei contributi previdenziali che dovranno versare. È una facoltà, non un obbligo: il professionista può decidere di non applicarla, ma se la indica in fattura il cliente è tenuto a pagarla.
La rivalsa non è un contributo che il cliente versa all'INPS, ma una maggiorazione del compenso incassata dal professionista. Per questo concorre alla base imponibile dell'IVA, a quella della ritenuta e al reddito del professionista. I contributi effettivi alla Gestione separata, superiori al 26% del reddito per chi non ha altra copertura, li paga poi il professionista con la dichiarazione dei redditi.
Il contributo integrativo delle casse
Avvocati, commercialisti, ingegneri, architetti, geometri, psicologi e molte altre categorie hanno una cassa di previdenza propria, che impone di addebitare ai clienti un contributo integrativo, generalmente del 4% e del 2% per alcune casse come quella degli psicologi. Questo contributo è obbligatorio, va riversato alla cassa e non rappresenta un reddito per il professionista. È soggetto a IVA, ma non alla ritenuta d'acconto.
Come si calcola in fattura
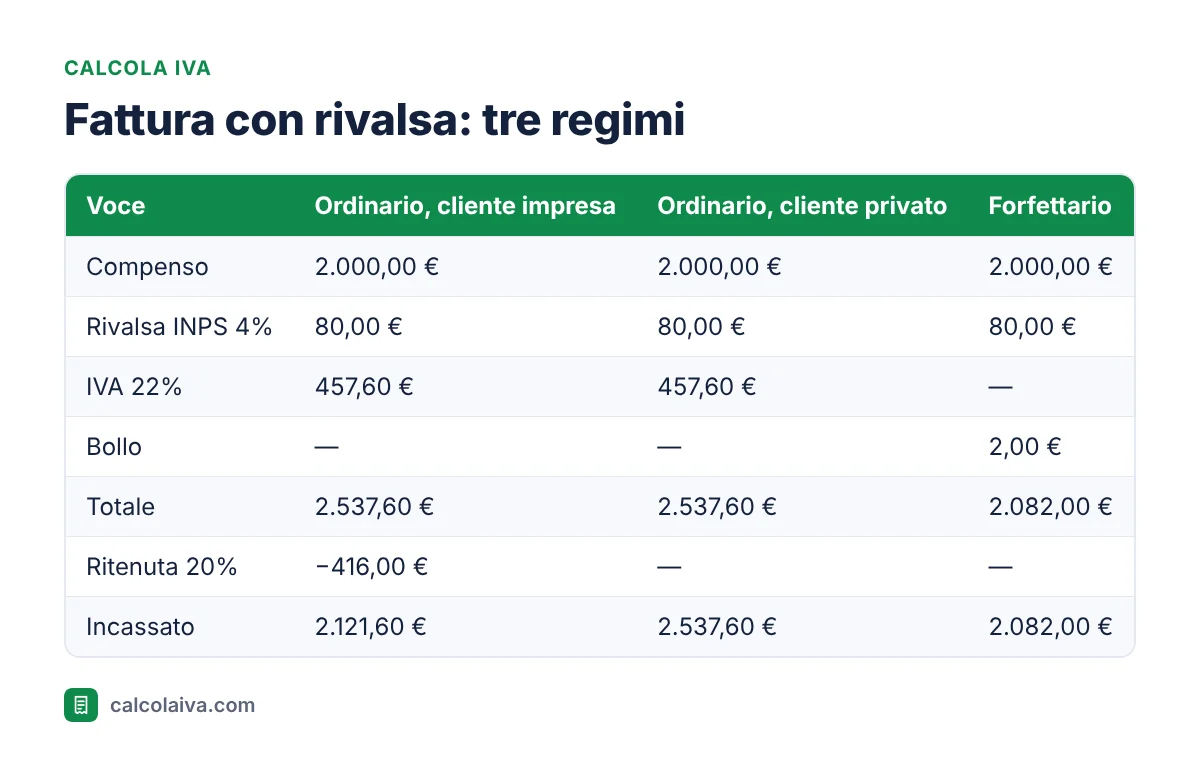
Su un compenso di 2.000 euro la rivalsa vale 80 euro. L'imponibile IVA è 2.080 euro e l'IVA al 22% vale 457,60 euro, per un totale di 2.537,60 euro. Se il cliente è un sostituto d'imposta trattiene il 20% di 2.080 euro, cioè 416 euro, e il professionista incassa 2.121,60 euro. Se il cliente è un privato non trattiene nulla e paga l'intero totale. Con il contributo integrativo di una cassa i numeri di IVA e totale sarebbero identici, ma la ritenuta si calcolerebbe solo sui 2.000 euro di compenso, cioè 400 euro, e l'incassato salirebbe a 2.137,60 euro. Il calcolo completo è in Ritenuta d'acconto e IVA.
La rivalsa nel regime forfettario
Anche il forfettario iscritto alla Gestione separata può applicare la rivalsa del 4%, e molti lo fanno. In fattura non c'è IVA né ritenuta, ma c'è la marca da bollo da 2 euro sopra 77,47 euro. Nell'esempio il totale è 2.082 euro. Per il forfettario la rivalsa è un ricavo a tutti gli effetti: si somma ai compensi per verificare le soglie di 85.000 e 100.000 euro e su di essa si applica il coefficiente di redditività. Le regole del regime sono in Regime forfettario e IVA.
Come scriverla in fattura
La voce va indicata subito dopo il compenso con una dicitura chiara, per esempio "Rivalsa INPS 4% ex art. 1, c. 212, L. 662/96". Nella fattura elettronica si inserisce come una riga di dettaglio con l'aliquota IVA del compenso, oppure nel blocco DatiCassaPrevidenziale con il tipo TC22, che identifica proprio la rivalsa INPS. Le casse professionali hanno codici propri, da TC01 a TC21. Usare il codice corretto è importante perché il software del cliente lo legge per calcolare la ritenuta in automatico.
Conclusione
Rivalsa INPS e contributo integrativo valgono spesso entrambi il 4%, ma la prima è una maggiorazione facoltativa del compenso soggetta a ritenuta, il secondo un contributo obbligatorio per la cassa che la ritenuta non tocca. Entrambi entrano nella base imponibile IVA, e nel forfettario la rivalsa conta come ricavo.
Calcola il totale della tua fattura
Somma compenso e 4% e inserisci l'imponibile nel nostro calcolatore IVA: in un secondo hai IVA e totale, pronti per sottrarre la ritenuta corretta.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Come compilare una fattura con IVA: esempio passo per passo
- IVA in fattura: guida per partite IVA e professionisti
- Operazioni esenti, non imponibili, escluse e fuori campo IVA
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.