IVA a credito e IVA a debito: come si calcola il saldo
Differenza tra IVA a credito e IVA a debito, come si calcola il saldo della liquidazione, quali spese hanno una detrazione limitata e cosa fare quando il credito supera il debito.
Aggiornato 4 min di lettura
In questa guida
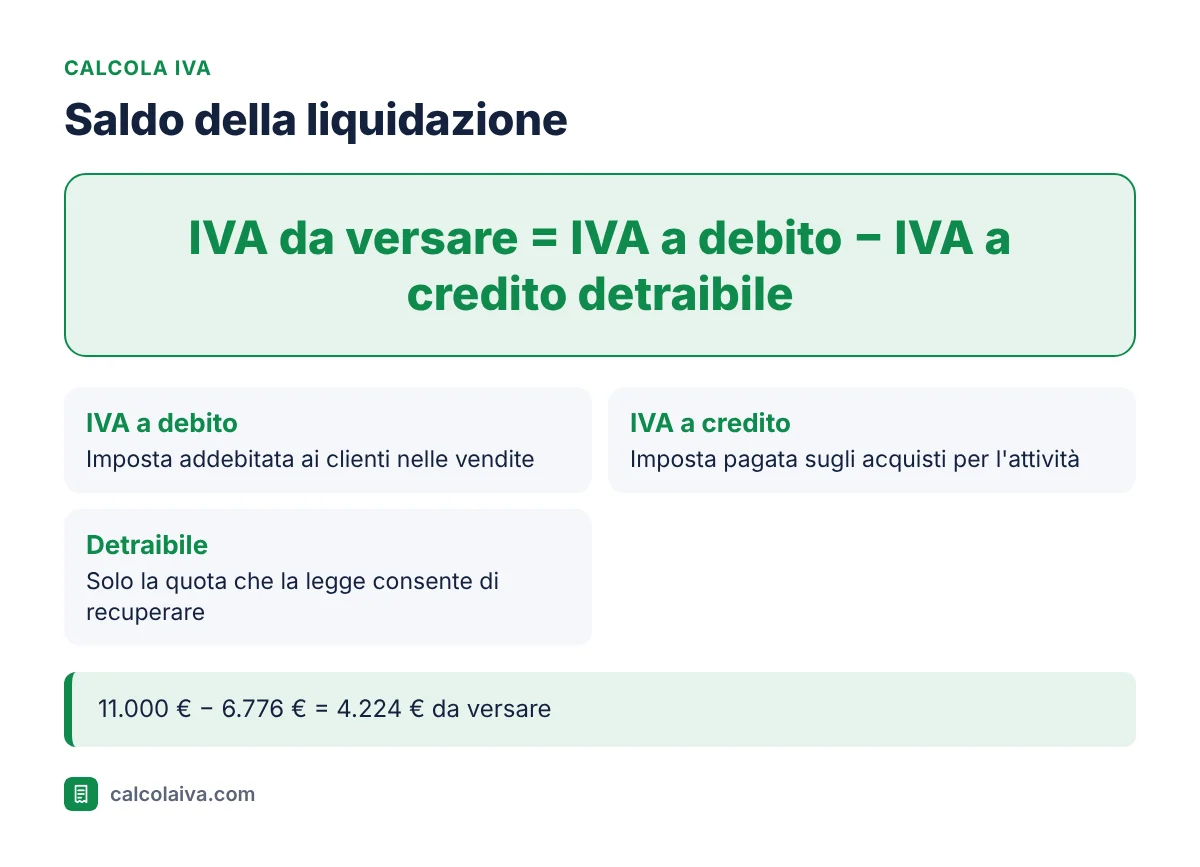
L'IVA è un'imposta che le imprese e i professionisti incassano e pagano continuamente, ma che alla fine grava solo sul consumatore. Il meccanismo che lo rende possibile è la contrapposizione tra IVA a debito, quella addebitata ai clienti, e IVA a credito, quella pagata ai fornitori. Ogni mese o ogni trimestre le due somme si confrontano: se prevale il debito si versa la differenza, se prevale il credito lo si riporta o se ne chiede il rimborso.
In breve: IVA a debito meno IVA a credito detraibile uguale IVA da versare. Non tutta l'IVA sugli acquisti è recuperabile: per l'auto aziendale si detrae di norma il 40%, per la telefonia il 50%, per le spese di rappresentanza nulla oltre i 50 euro di valore unitario.
Debito e credito: il principio
Quando un'impresa vende un bene a 1.000 euro più IVA, incassa 1.220 euro, ma 220 euro non sono suoi: sono un debito verso lo Stato. Quando la stessa impresa compra materie prime per 600 euro più IVA, paga 732 euro, e i 132 euro di imposta sono un credito che può recuperare. Al momento della liquidazione versa solo la differenza, cioè 88 euro. Questo è il valore aggiunto tassato: 400 euro di margine per il 22%.
Il diritto di detrarre l'IVA sugli acquisti è regolato dall'articolo 19 del DPR 633/1972. Sorge quando l'imposta diventa esigibile e può essere esercitato al più tardi con la dichiarazione relativa all'anno in cui si è ricevuta la fattura. Chi lo dimentica oltre quel termine perde il credito.
Come si calcola il saldo
In pratica si sommano le imposte dei registri delle vendite e degli acquisti del periodo. Nell'esempio che segue un'impresa liquida un trimestre con vendite per 50.000 euro, acquisti di merce per 30.000 euro e 2.000 euro di spese per un'auto aziendale.
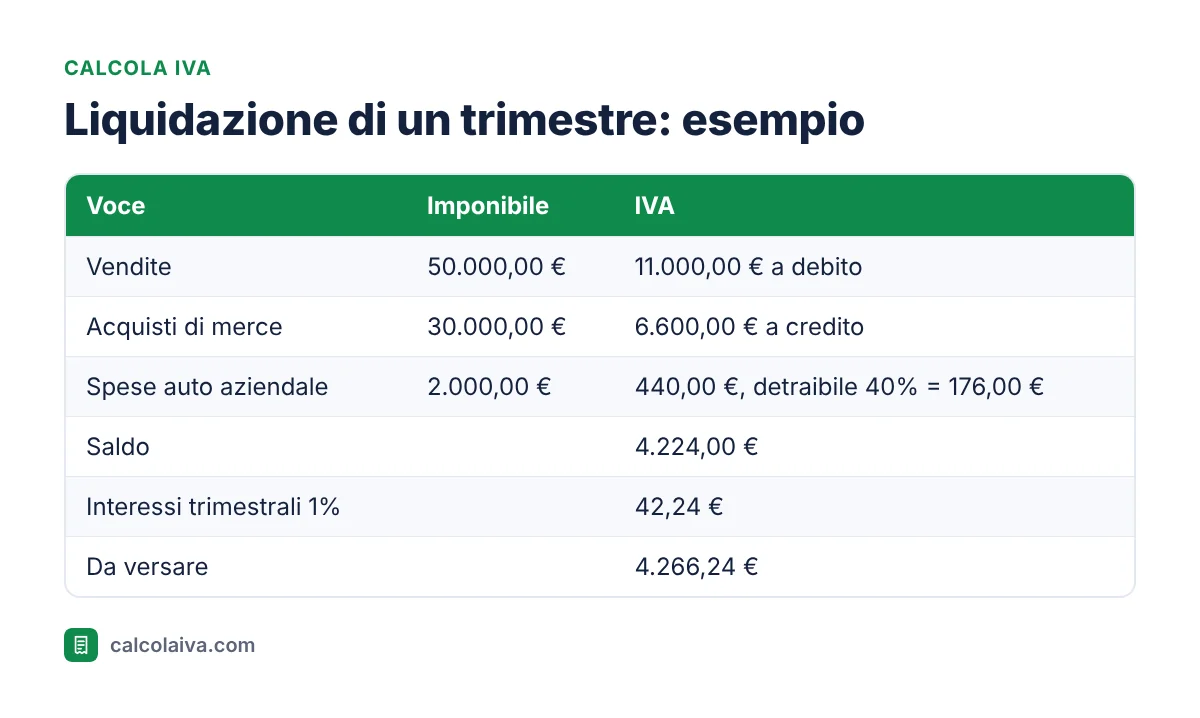
L'IVA sull'auto conta solo per il 40%, quindi 176 euro e non 440. Il saldo è 4.224 euro. Chi liquida trimestralmente aggiunge l'1% di interessi, arrivando a 4.266,24 euro. I dettagli su scadenze e interessi sono nella guida alla liquidazione IVA mensile e trimestrale.
Le spese con detrazione limitata
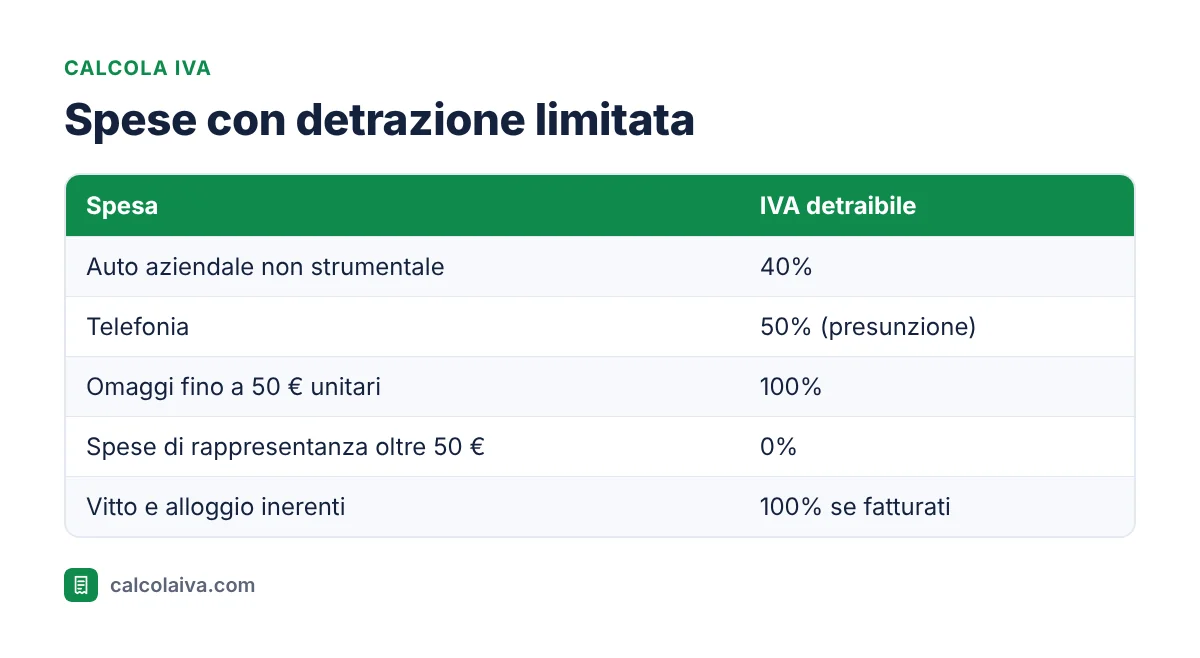
La legge limita la detrazione per i beni che si prestano a un uso promiscuo, cioè sia aziendale sia privato. Per le autovetture che non sono strumentali all'attività, come quelle di un consulente, l'IVA sull'acquisto, sul carburante e sulla manutenzione è detraibile al 40%. Per la telefonia vale una presunzione di uso promiscuo al 50%. Le spese di rappresentanza sono indetraibili, con l'eccezione dei beni di valore unitario non superiore a 50 euro, tipicamente gli omaggi ai clienti. Chi svolge anche attività esenti, come un poliambulatorio che fa sia visite sanitarie sia corsi, applica il pro rata: detrae solo la percentuale di IVA corrispondente al peso delle operazioni imponibili sul totale.
Quando il credito supera il debito
Il credito nasce spesso in fasi di investimento, quando si comprano macchinari, o in attività con aliquote basse sulle vendite e alte sugli acquisti, come chi vende pane al 4% e compra attrezzature al 22%. Anche lo split payment genera crediti strutturali, come spiegato in Split payment. Il credito di un periodo si riporta automaticamente nella liquidazione successiva. A fine anno, quello che resta si può riportare all'anno nuovo, usare in compensazione con altre imposte nel modello F24 o chiedere a rimborso nei casi previsti dall'articolo 30, per esempio quando l'aliquota media degli acquisti supera quella delle vendite.
Per compensare con altre imposte un credito IVA annuale superiore a 5.000 euro occorre prima presentare la dichiarazione IVA con il visto di conformità di un professionista abilitato. È un passaggio che molte piccole imprese scoprono solo quando provano a usare il credito per pagare contributi o ritenute.
Esempio di un'attività in credito
Un panificio vende nel trimestre pane per 40.000 euro all'aliquota del 4% e incassa 1.600 euro di IVA. Nello stesso trimestre compra un forno da 25.000 euro più IVA al 22%, cioè 5.500 euro, e farina per 10.000 euro più IVA al 4%, cioè 400 euro. Il credito totale è 5.900 euro contro 1.600 di debito: chiude il trimestre con un credito di 4.300 euro, che riporterà nei trimestri successivi o userà in compensazione.
Conclusione
L'IVA a debito è quella che addebiti, l'IVA a credito quella che paghi, e il saldo è la differenza tra le due, tenendo conto delle detrazioni limitate. Registrare bene le fatture di acquisto, rispettare i termini per la detrazione e conoscere le percentuali per auto e telefonia sono le tre abitudini che evitano di versare più del dovuto.
Calcola l'IVA delle tue fatture
Scorpora o aggiungi l'IVA a ogni importo con il nostro calcolatore IVA e prepara in pochi minuti i totali di debito e credito per la prossima liquidazione.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Ritenuta d'acconto e IVA: come si calcola in fattura
- Split payment: chi lo applica e come si calcola
- Reverse charge: come funziona l'inversione contabile IVA
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.