Reverse charge: come funziona l’inversione contabile IVA
Che cos'è il reverse charge, quando si applica in Italia e con l'estero, come si compila la fattura con i codici N6, come si integra con TD16, TD17, TD18 e TD19 e un esempio numerico completo.
Aggiornato 4 min di lettura
In questa guida
Nel funzionamento normale dell'IVA è il fornitore che addebita l'imposta in fattura, la incassa dal cliente e la versa allo Stato. Con il reverse charge, in italiano inversione contabile, questo schema si capovolge: il fornitore emette la fattura senza IVA e l'obbligo di applicare e versare l'imposta passa al cliente. È uno strumento nato per contrastare le frodi nei settori a rischio e per semplificare gli scambi con l'estero, e oggi riguarda migliaia di imprese italiane.
In breve: il fornitore fattura senza IVA indicando il codice natura N6 corretto; il cliente integra la fattura con l'aliquota dovuta, la registra sia tra le vendite sia tra gli acquisti e, se ha diritto alla detrazione piena, l'effetto finale sul saldo IVA è zero.
Perché esiste l'inversione contabile
Il problema che il reverse charge risolve è semplice da descrivere. In alcuni settori un fornitore poteva incassare l'IVA dal cliente e poi sparire senza versarla, mentre il cliente la detraeva regolarmente: lo Stato perdeva l'imposta due volte. Spostando l'obbligo sul cliente, che la registra e la detrae nello stesso momento, il denaro dell'IVA non passa più di mano e la frode diventa inutile. Per le operazioni con l'estero, invece, l'obiettivo è evitare che un'impresa straniera debba registrarsi in Italia per ogni singola vendita.
Quando si applica in Italia
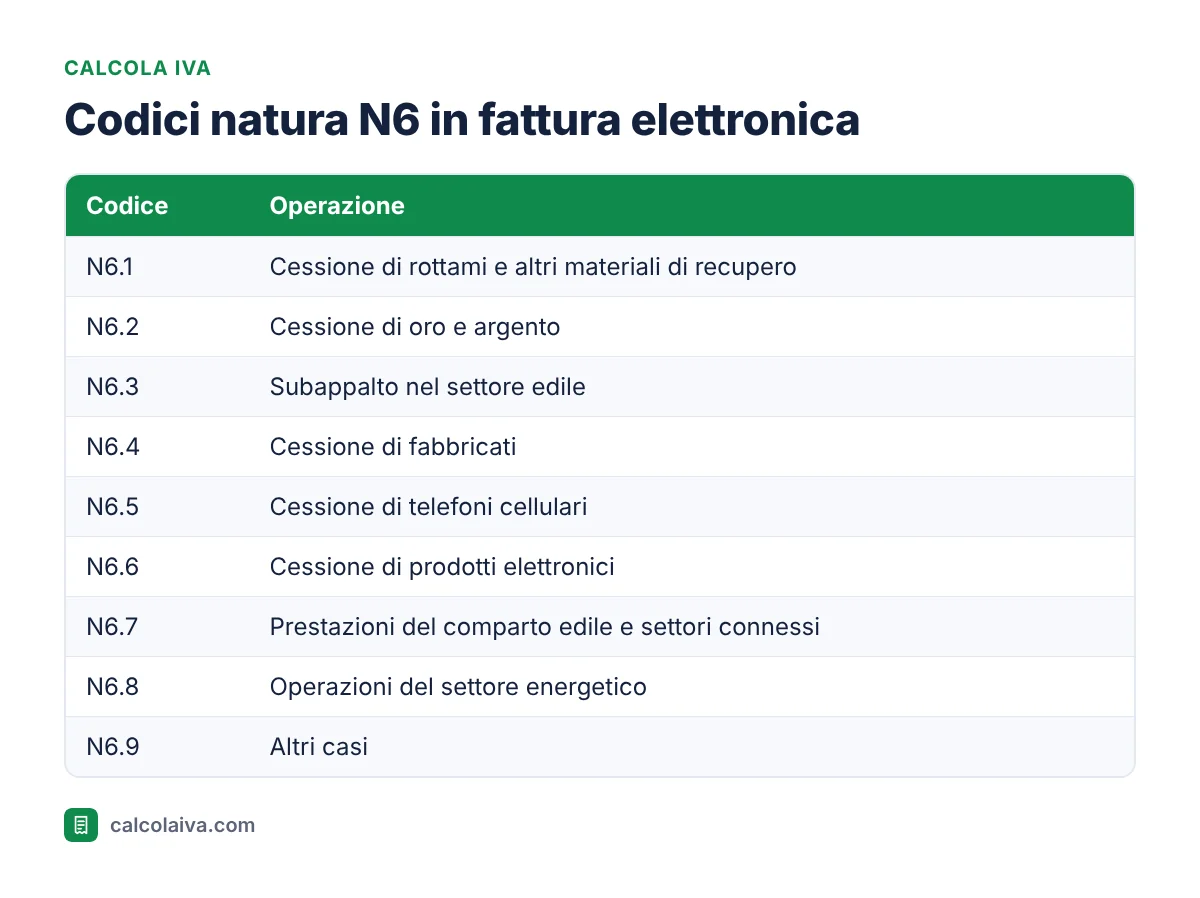
Il reverse charge interno è previsto dall'articolo 17, commi 5 e 6, del DPR 633/1972 e dall'articolo 74 per rottami e materiali di recupero. I casi principali sono:
- i subappalti nel settore edile, quando il subappaltatore lavora per un'impresa che a sua volta ha un appalto;
- le prestazioni di pulizia, demolizione, installazione di impianti e completamento relative a edifici;
- le cessioni di rottami, di oro da investimento e industriale e di argento;
- le cessioni di fabbricati per cui il venditore ha optato per l'IVA;
- le cessioni di telefoni cellulari, console, tablet, PC e microprocessori a rivenditori;
- alcune operazioni del settore energetico tra rivenditori.
Come funziona con un esempio
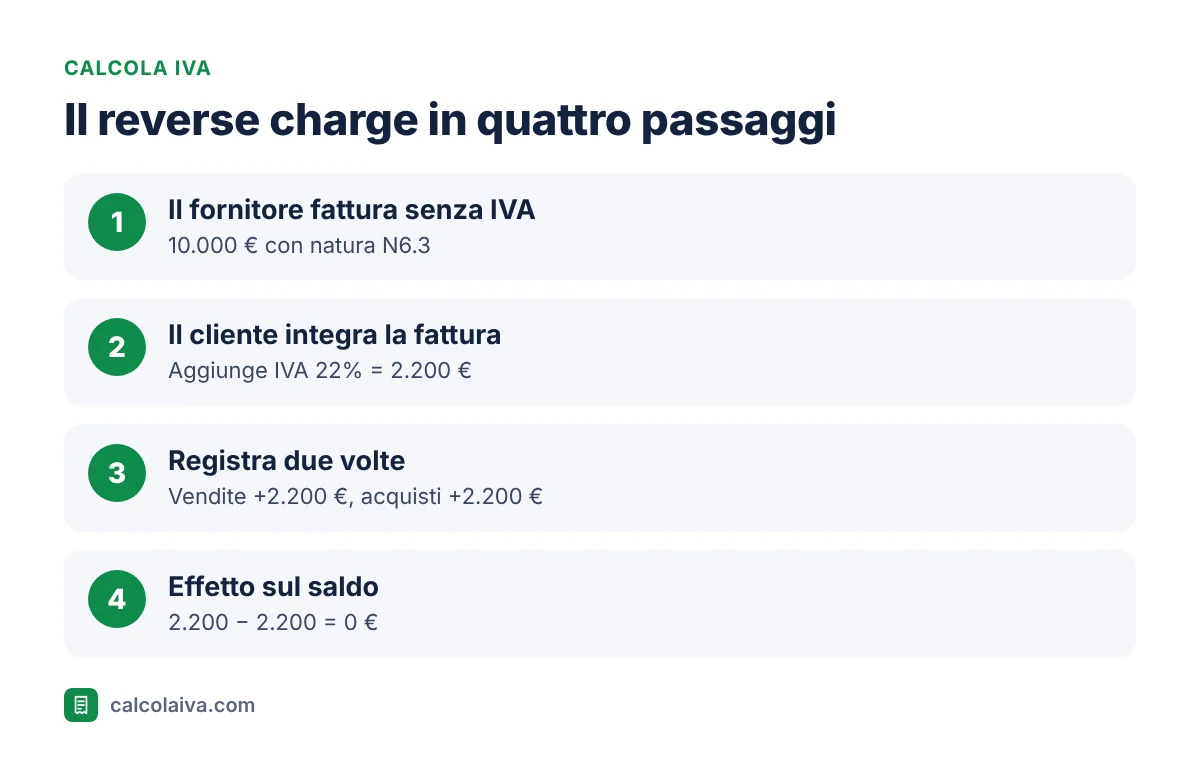
Un'impresa di impianti elettrici lavora in subappalto per un'impresa edile e fattura 10.000 euro. La fattura non riporta l'IVA ma la dicitura "inversione contabile" e il codice natura N6.3. L'impresa edile riceve la fattura e la integra con l'IVA al 22%, pari a 2.200 euro, trasmettendo al Sistema di Interscambio un documento di tipo TD16. Poi registra 2.200 euro nel registro delle vendite, come IVA a debito, e 2.200 euro nel registro degli acquisti, come IVA a credito. Nella liquidazione le due somme si compensano e il saldo è zero. Al subappaltatore l'impresa paga solo 10.000 euro.
Il saldo è zero solo se l'IVA è interamente detraibile. Se il cliente ha una detrazione limitata, per esempio perché svolge anche attività esenti, la parte non detraibile diventa un costo effettivo da versare. Il meccanismo del saldo è spiegato in IVA a credito e IVA a debito.
Reverse charge con l'estero
Quando un'impresa italiana compra servizi da un fornitore europeo o extra europeo, l'imposta è dovuta in Italia secondo l'articolo 7-ter del DPR 633/1972 e la paga il committente italiano con lo stesso meccanismo. Lo stesso accade per gli acquisti intracomunitari di beni, regolati dal DL 331/1993. Cambia solo il tipo di documento da trasmettere.
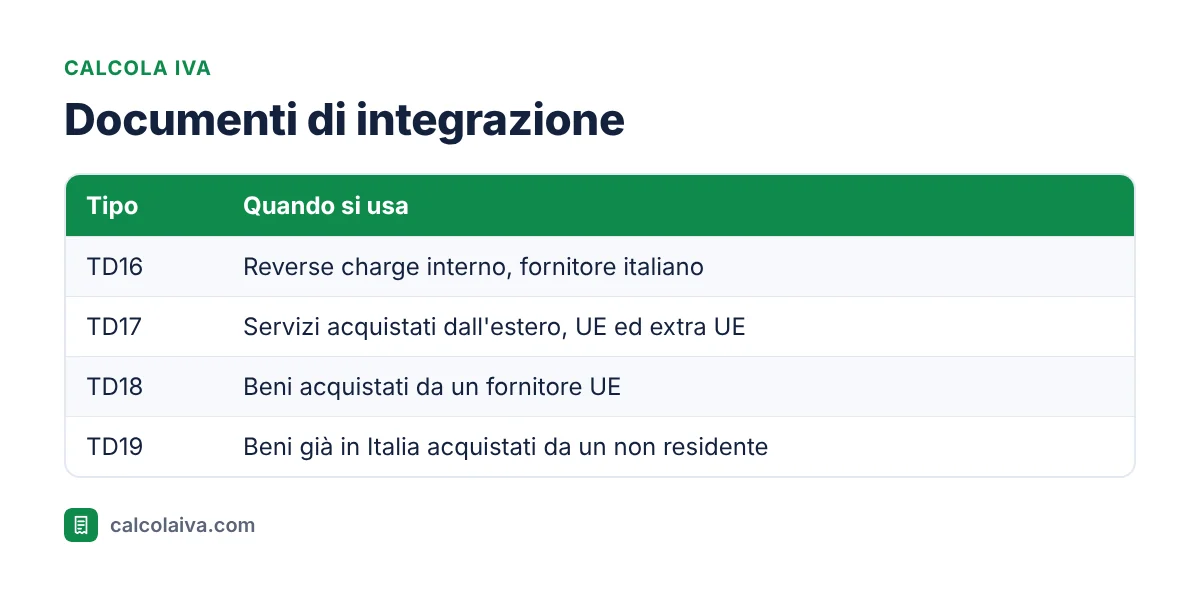
Un esempio frequente: un'agenzia italiana acquista 1.500 euro di pubblicità da una società con sede in Irlanda. La fattura irlandese è senza IVA; l'agenzia trasmette un TD17 con IVA al 22%, cioè 330 euro, la registra a debito e a credito e il saldo è neutro. Anche il contribuente forfettario deve fare l'integrazione, ma senza detrazione: come spiegato in Regime forfettario e IVA, per lui i 330 euro sono un costo vero.
Errori da evitare
L'errore più comune è applicare l'IVA in fattura quando era dovuto il reverse charge, o viceversa. Nel primo caso il cliente paga un'imposta che non doveva ricevere, nel secondo il fornitore omette un'imposta dovuta. In entrambi i casi la legge prevede sanzioni, ridotte quando l'imposta è stata comunque assolta da una delle due parti. Il secondo errore tipico è dimenticare l'integrazione delle fatture estere, che lascia scoperto un debito d'imposta anche se il saldo sarebbe stato zero. Per i subappalti edili vale una verifica pratica: controllare che il committente sia a sua volta appaltatore, perché se il lavoro è commissionato direttamente da un privato o da un'impresa non edile il reverse charge non si applica.
Conclusione
Il reverse charge sposta l'IVA dal fornitore al cliente: il primo fattura senza imposta con il codice N6 corretto, il secondo integra, registra due volte e, se detrae tutto, chiude a zero. Vale nei settori a rischio frode elencati dall'articolo 17 e in quasi tutti gli acquisti di servizi e beni dall'estero, dove serve il documento TD17, TD18 o TD19.
Calcola l'IVA da integrare
Inserisci l'imponibile della fattura ricevuta nel nostro calcolatore IVA e ottieni subito l'imposta da riportare nel documento di integrazione.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Regime forfettario e IVA: come si fattura senza IVA
- Aliquote IVA in Italia: 22%, 10%, 5% e 4% spiegate
- Come aggiungere l'IVA a un prezzo
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.