Operazioni esenti, non imponibili, escluse e fuori campo IVA
Le differenze tra operazioni esenti, non imponibili, escluse e fuori campo IVA: articoli di legge, codici natura, effetti sulla detrazione, marca da bollo ed esempi pratici.
Aggiornato 4 min di lettura
In questa guida
Non tutte le fatture senza IVA sono uguali. La legge distingue tra operazioni esenti, non imponibili, escluse e fuori campo, e la differenza non è solo terminologica: cambia il codice da indicare in fattura elettronica, cambia il diritto a detrarre l'IVA sugli acquisti e cambia l'obbligo della marca da bollo. Confonderle è uno degli errori più frequenti nella fatturazione.
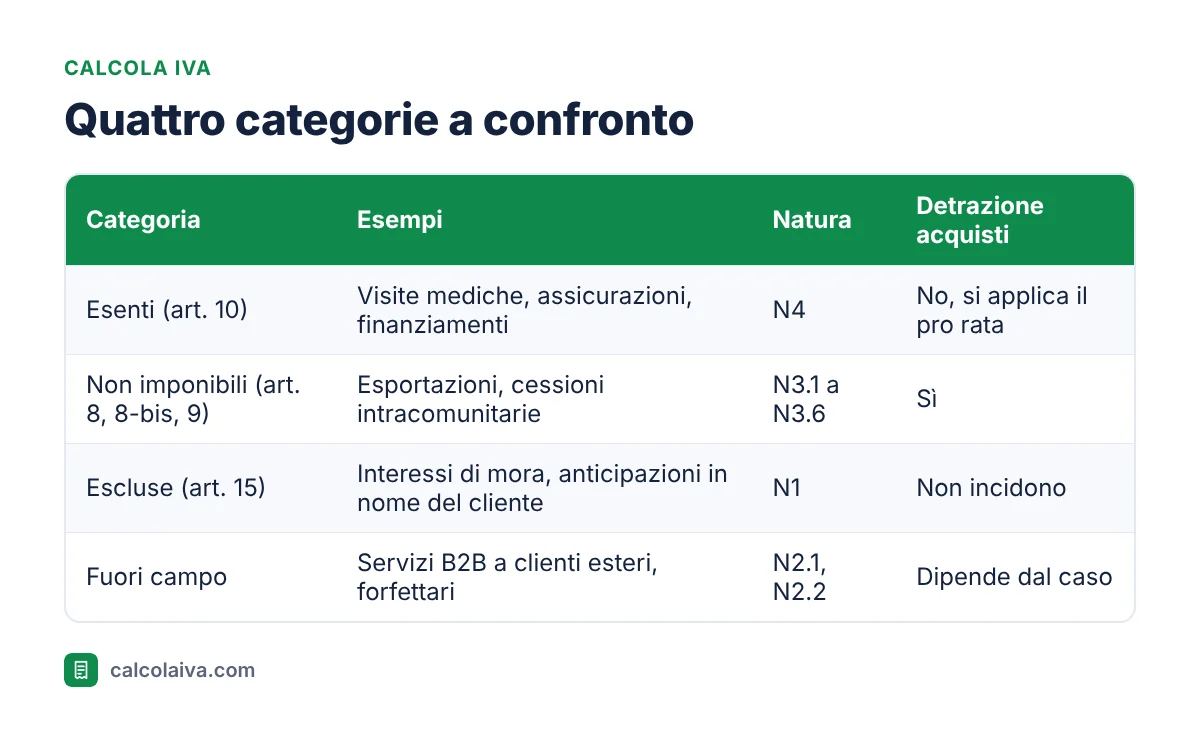
In breve: le operazioni esenti, come le visite mediche, sono soggette a IVA ma la legge le esonera, e chi le compie perde la detrazione sugli acquisti. Le non imponibili, come le esportazioni, mantengono la detrazione. Le escluse, come gli interessi di mora, non entrano nella base imponibile. Le fuori campo mancano di uno dei requisiti dell'imposta.
I tre requisiti dell'IVA
Un'operazione è soggetta a IVA quando ha tre requisiti: quello soggettivo, cioè è compiuta da un'impresa o da un professionista; quello oggettivo, cioè è una cessione di beni o una prestazione di servizi; quello territoriale, cioè si considera effettuata in Italia. Se manca uno dei tre, l'operazione è fuori campo IVA. Se ci sono tutti e tre, l'operazione rientra nel campo dell'imposta, ma la legge può renderla esente o non imponibile.
Le operazioni esenti
Le operazioni esenti sono elencate nell'articolo 10 del DPR 633/1972. Le principali sono le prestazioni sanitarie rese da medici e strutture, le operazioni finanziarie e assicurative, la formazione e l'istruzione riconosciute, molte locazioni e cessioni di immobili abitativi, i servizi postali universali e le scommesse. La ragione è sociale o tecnica: non tassare la salute e l'istruzione, o evitare di tassare servizi finanziari difficili da misurare.
Il prezzo di questo esonero è la perdita della detrazione: un medico non addebita IVA sulle visite ma non può recuperare l'IVA pagata sull'ecografo. Chi svolge sia attività esenti sia imponibili applica il pro rata, cioè detrae solo la percentuale corrispondente al peso delle operazioni imponibili. In fattura elettronica le operazioni esenti si indicano con il codice natura N4.
Le operazioni non imponibili
Le non imponibili sono soprattutto le operazioni con l'estero: le esportazioni dell'articolo 8, le cessioni intracomunitarie dell'articolo 41 del DL 331/1993, le operazioni assimilate alle esportazioni e i servizi internazionali dell'articolo 9. Qui la logica è opposta: l'IVA non si applica in Italia perché il bene sarà tassato nel Paese di destinazione, e per non penalizzare chi esporta la legge mantiene il diritto alla detrazione. Un'impresa che esporta tutta la produzione ha quindi un credito IVA strutturale, che può recuperare.
Rientrano qui anche le forniture agli esportatori abituali che presentano una dichiarazione d'intento, con il codice N3.5. I codici natura vanno da N3.1 a N3.6 a seconda del tipo di operazione. Approfondimento in Operazioni intracomunitarie e IVA.
Le operazioni escluse
Le escluse sono elencate soprattutto nell'articolo 15: interessi di mora, penali per ritardi, somme anticipate dal professionista in nome e per conto del cliente, come i diritti pagati in Camera di commercio, e il valore degli imballaggi da restituire. Queste somme non fanno parte della base imponibile perché non sono il corrispettivo dell'operazione. Si indicano con il codice N1. Un esempio: un commercialista anticipa per il cliente 18 euro di diritti camerali e li riaddebita in fattura. Quei 18 euro sono esclusi ex articolo 15 e non pagano IVA, mentre il suo onorario sì.
Le operazioni fuori campo
Fuori campo sono le operazioni a cui manca un requisito. I casi più frequenti sono le prestazioni di servizi a clienti esteri con partita IVA, che per l'articolo 7-ter si considerano effettuate all'estero e si indicano con N2.1, e le fatture dei forfettari, con N2.2. Fuori campo sono anche la vendita di un bene personale da parte di un privato o il trasferimento di un'intera azienda.
La marca da bollo
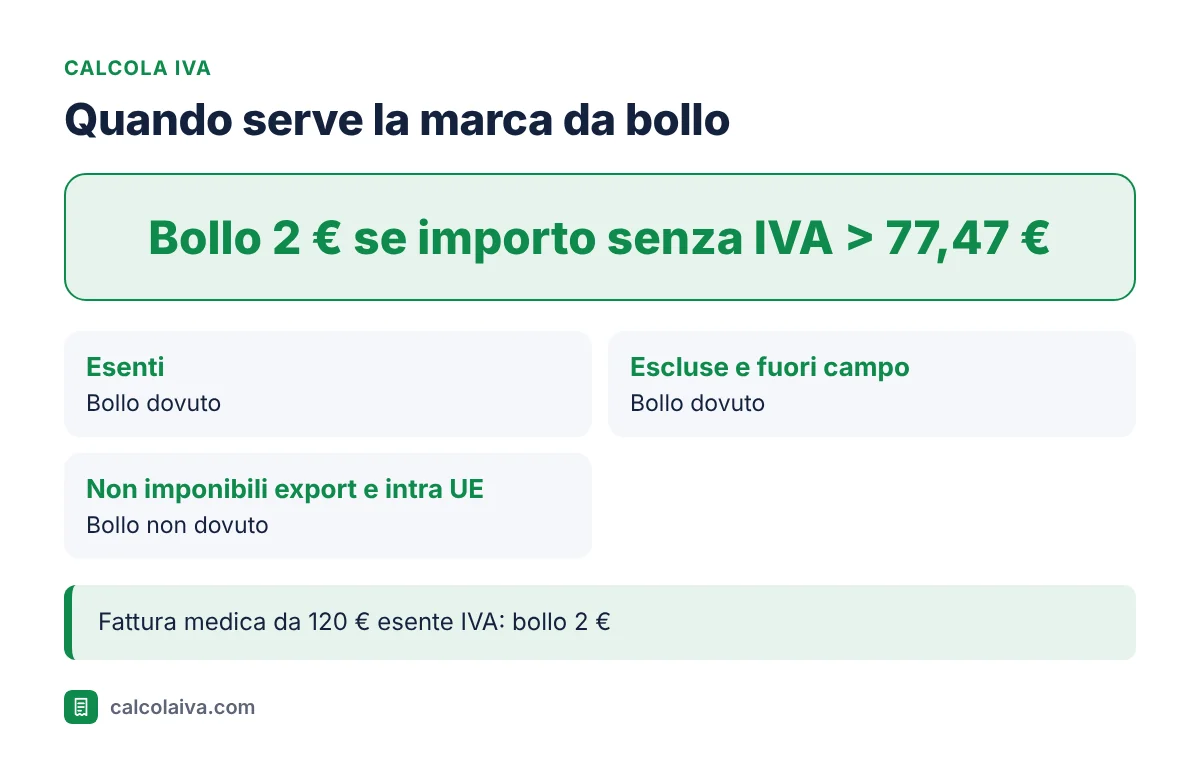
Tutte le fatture senza IVA di importo superiore a 77,47 euro scontano l'imposta di bollo di 2 euro, con un'eccezione importante: le esportazioni e le cessioni intracomunitarie non imponibili, per le quali il bollo non è dovuto. Una fattura sanitaria esente da 120 euro richiede quindi il bollo, una fattura per una cessione a un cliente tedesco no.
Perché la distinzione conta
Oltre alla detrazione e al bollo, la categoria incide sul volume d'affari, che determina per esempio la periodicità delle liquidazioni: le operazioni esenti e non imponibili ne fanno parte, quelle escluse e fuori campo di regola no. Incide anche sulla dichiarazione IVA, dove le operazioni vanno indicate in righi diversi. Per questo ogni fattura senza imposta deve riportare la norma di riferimento, per esempio "esente art. 10, n. 18, DPR 633/72" per una prestazione sanitaria. Il resto degli elementi obbligatori è nella guida all'IVA in fattura.
Conclusione
Esente, non imponibile, escluso e fuori campo indicano quattro situazioni diverse: la prima toglie la detrazione, la seconda la conserva, la terza riguarda somme che non sono corrispettivo, la quarta operazioni a cui manca un requisito dell'imposta. Scegliere il codice natura giusto e la norma di riferimento corretta è ciò che distingue una fattura senza IVA regolare da una contestabile.
Verifica quanto vale l'IVA che non applichi
Con il nostro calcolatore IVA puoi vedere subito quale imposta avresti applicato su un'operazione e controllare che il totale della tua fattura senza IVA sia coerente.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- IVA sulla ristrutturazione edilizia: 10%, beni significativi ed esempi
- IVA sulla prima casa e sulla seconda casa: aliquote e calcolo
- Acconto IVA: come si calcola con il metodo storico, previsionale e analitico
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.