IVA in fattura: guida per partite IVA e professionisti
Guida completa all'IVA in fattura: elementi obbligatori, termini di emissione, esigibilità immediata, differita e split payment, IVA per cassa, note di credito ed esempi di calcolo.
Aggiornato 4 min di lettura
In questa guida
Per chi ha una partita IVA la fattura è il documento in cui l'imposta nasce: lì si calcola, lì si espone, da lì parte il diritto alla detrazione del cliente e l'obbligo di versamento del fornitore. Sbagliarla significa sbagliare l'IVA. Questa guida raccoglie tutto ciò che serve per gestire correttamente l'IVA in fattura, dagli elementi obbligatori ai casi particolari.
In breve: la fattura deve indicare imponibile, aliquota e imposta per ogni aliquota applicata, oppure la norma che giustifica l'assenza di IVA. Va emessa entro 12 giorni dall'operazione, o entro il 15 del mese successivo se differita. L'esigibilità è di norma immediata, ma può essere differita o in split payment.
Gli elementi obbligatori
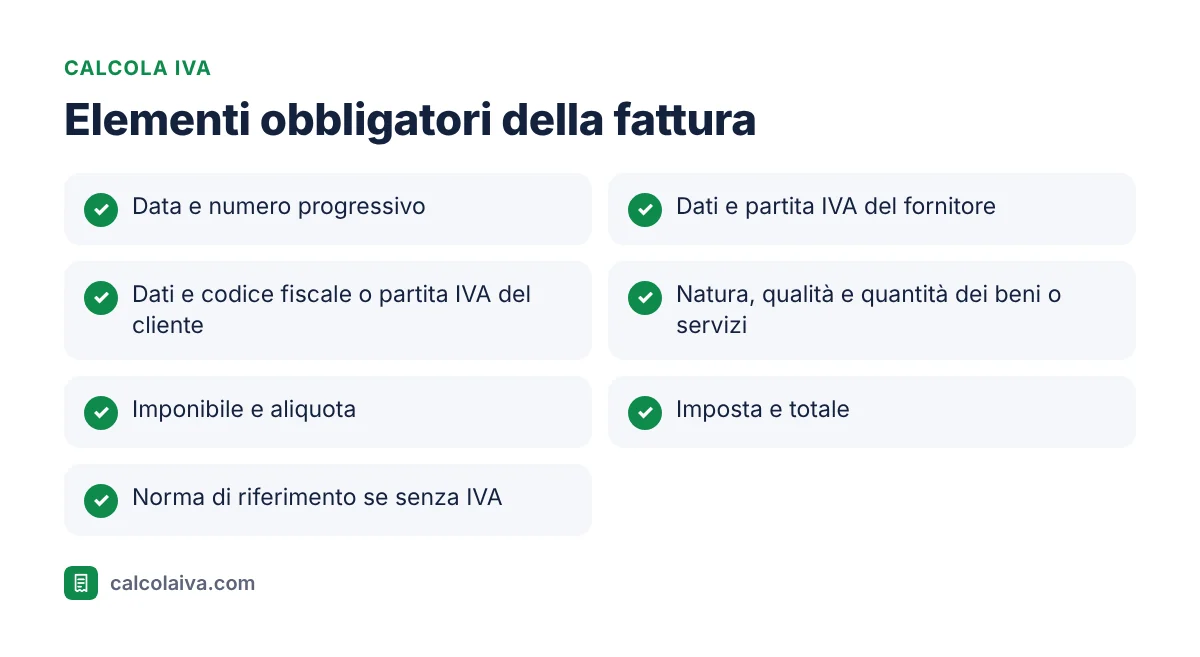
L'articolo 21 del DPR 633/1972 elenca gli elementi che ogni fattura deve contenere. Per l'IVA i più importanti sono quattro: l'imponibile, cioè il corrispettivo al netto dell'imposta; l'aliquota; l'imposta, calcolata e arrotondata al centesimo; il totale. Se in fattura ci sono beni o servizi con aliquote diverse, imponibile e imposta vanno indicati separatamente per ciascuna aliquota. Se l'operazione non sconta IVA, va indicata la norma di riferimento e, nella fattura elettronica, il codice natura. Tutti i casi senza IVA sono spiegati in Operazioni esenti, non imponibili ed escluse.
Come si calcola l'IVA in fattura
Il calcolo parte dall'imponibile: si moltiplica per l'aliquota e si arrotonda al centesimo. Su una consulenza da 1.250 euro l'IVA al 22% è 275 euro e il totale 1.525 euro. Quando l'importo concordato è già comprensivo di IVA, si scorpora dividendo per 1 più l'aliquota: un prezzo finale di 1.000 euro al 22% corrisponde a 819,67 euro di imponibile e 180,33 euro di IVA. Le formule sono in Come calcolare l'IVA e le regole sui centesimi in Arrotondamenti IVA in fattura.
Quando emettere la fattura
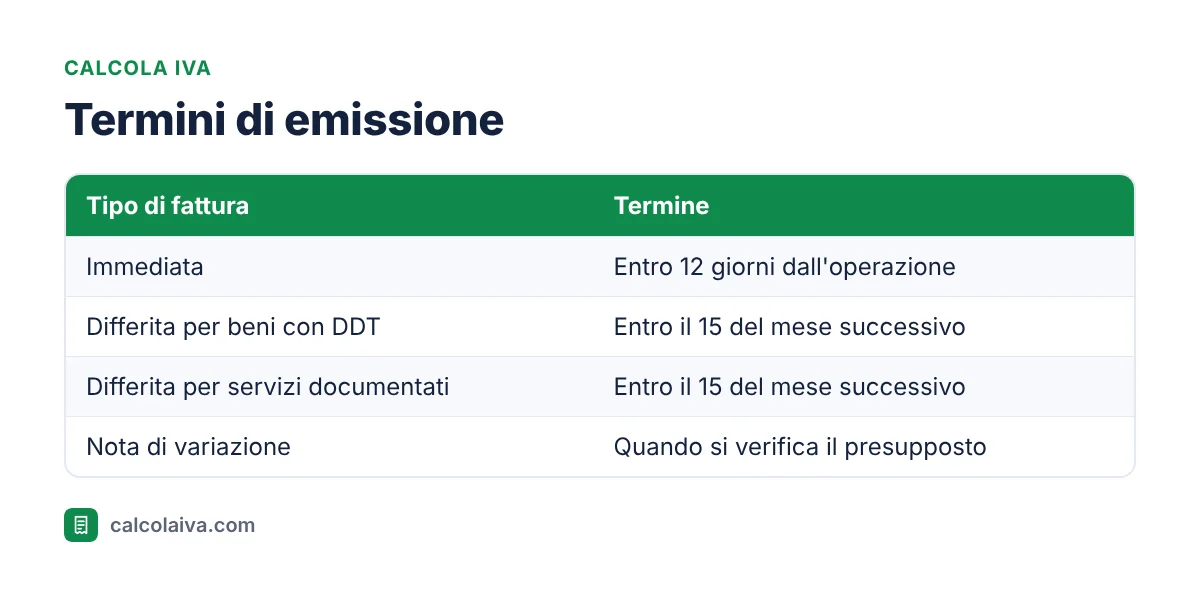
Dal 2019 la fattura immediata può essere emessa, cioè trasmessa al Sistema di Interscambio, entro 12 giorni dall'effettuazione dell'operazione, indicando come data quella dell'operazione. Per le cessioni di beni accompagnate da documento di trasporto e per i servizi documentati è possibile la fattura differita, che riepiloga tutte le operazioni di un mese ed è emessa entro il giorno 15 del mese successivo. L'IVA della fattura differita si liquida comunque nel mese in cui le operazioni sono state effettuate.
Il momento di effettuazione è la consegna per i beni e il pagamento per i servizi. Un professionista che riceve un acconto prima di finire il lavoro deve fatturare quell'acconto con IVA, anche se la prestazione non è conclusa.
L'esigibilità dell'IVA
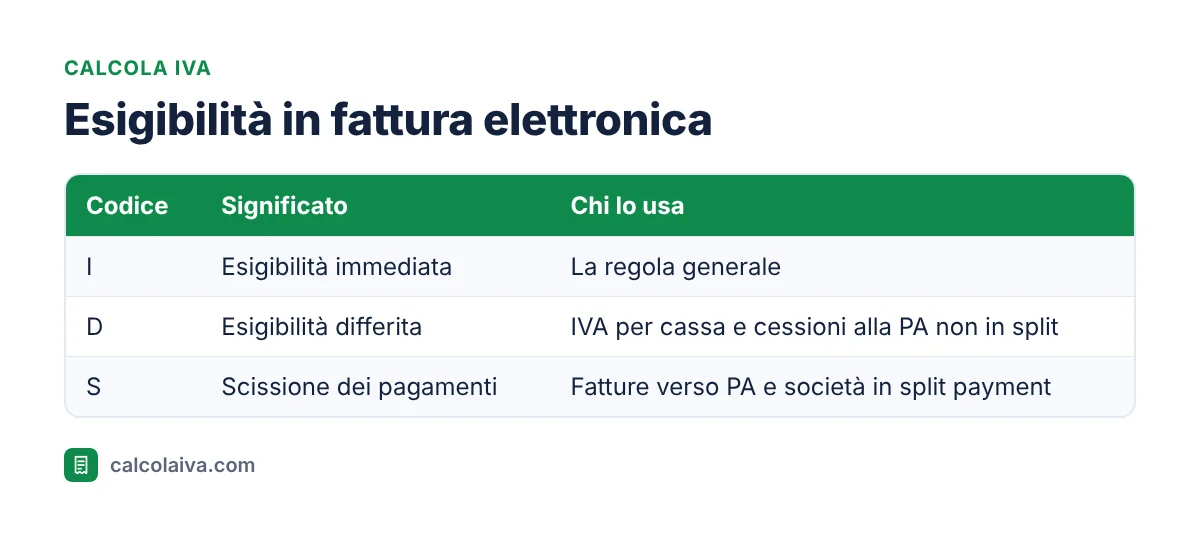
L'esigibilità indica il momento in cui l'imposta diventa dovuta all'Erario. La regola è l'esigibilità immediata. Con l'IVA per cassa, opzione riservata a chi ha un volume d'affari fino a 2 milioni di euro, l'imposta diventa esigibile solo quando il cliente paga, e la detrazione sugli acquisti scatta solo quando si pagano i fornitori. Nelle fatture verso la pubblica amministrazione si usa invece lo split payment, spiegato in Split payment.
Le note di credito
Se dopo l'emissione la fattura va corretta, per un reso, uno sconto successivo o un errore, si emette una nota di variazione, regolata dall'articolo 26. La nota di credito riduce imponibile e IVA e permette al fornitore di recuperare l'imposta già versata; la nota di debito aumenta gli importi. Una fattura da 1.000 euro più 220 euro di IVA, seguita da un reso del 20%, richiede una nota di credito da 200 euro più 44 euro di IVA.
Gli errori più frequenti
Le contestazioni più comuni riguardano l'aliquota sbagliata, l'IVA applicata quando era dovuto il reverse charge, il codice natura mancante o incoerente, la fattura emessa oltre i 12 giorni e la mancata marca da bollo sulle fatture senza IVA sopra 77,47 euro. Per i professionisti si aggiunge la ritenuta calcolata anche sull'IVA, un errore che si evita seguendo l'ordine spiegato in Ritenuta d'acconto e IVA.
Conclusione
Una fattura corretta dal punto di vista IVA indica per ogni aliquota imponibile, imposta e totale, o la norma che giustifica l'assenza dell'imposta, ed è emessa nei termini. Il resto, dall'esigibilità alle note di credito, segue regole precise che diventano abitudine dopo poche fatture.
Controlla i numeri della tua fattura
Prima di inviarla allo SdI, verifica imponibile, IVA e totale con il nostro calcolatore IVA: un controllo di pochi secondi evita note di credito e correzioni.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Operazioni esenti, non imponibili, escluse e fuori campo IVA
- IVA sulla ristrutturazione edilizia: 10%, beni significativi ed esempi
- IVA sulla prima casa e sulla seconda casa: aliquote e calcolo
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.