Regime forfettario e IVA: come si fattura senza IVA
Perché il forfettario non applica l'IVA, quale dicitura usare in fattura, quando serve la marca da bollo da 2 euro, cosa succede oltre 85.000 e 100.000 euro e come gestire gli acquisti dall'estero.
Aggiornato 4 min di lettura
In questa guida
Il regime forfettario è il regime agevolato scelto dalla maggior parte delle nuove partite IVA in Italia, e una delle sue caratteristiche più importanti riguarda proprio l'imposta sul valore aggiunto: il forfettario non addebita l'IVA ai clienti e non detrae quella sui propri acquisti. Le fatture sono quindi più semplici, ma vanno compilate con alcune diciture obbligatorie, e ci sono situazioni in cui l'IVA rientra dalla finestra, per esempio negli acquisti di servizi dall'estero.
In breve: il forfettario emette fatture senza IVA con la dicitura prevista dalla Legge 190/2014, applica una marca da bollo da 2 euro quando l'importo supera 77,47 euro e non presenta liquidazioni né dichiarazione IVA. Sopra 100.000 euro di ricavi esce subito dal regime e applica l'IVA dalla fattura che supera la soglia.
Perché il forfettario non applica l'IVA
Il regime è disciplinato dalla Legge 190 del 2014, commi da 54 a 89. Il comma 58 stabilisce che i contribuenti forfettari non esercitano la rivalsa dell'IVA, cioè non la addebitano in fattura, e non hanno diritto alla detrazione dell'IVA pagata sugli acquisti. In cambio sono esonerati da quasi tutti gli adempimenti: niente liquidazioni periodiche, niente versamenti IVA, niente dichiarazione annuale IVA, niente registri.
Per il cliente privato questo è un vantaggio netto: un servizio da 1.000 euro costa 1.000 euro, non 1.220. Per un cliente con partita IVA in regime ordinario invece non cambia molto, perché l'IVA l'avrebbe comunque detratta. Il vero costo per il forfettario è sugli acquisti: un computer da 1.220 euro IVA inclusa costa davvero 1.220 euro, mentre a un professionista in regime ordinario costa 1.000 euro più 220 di IVA recuperabile.
Come si compila la fattura
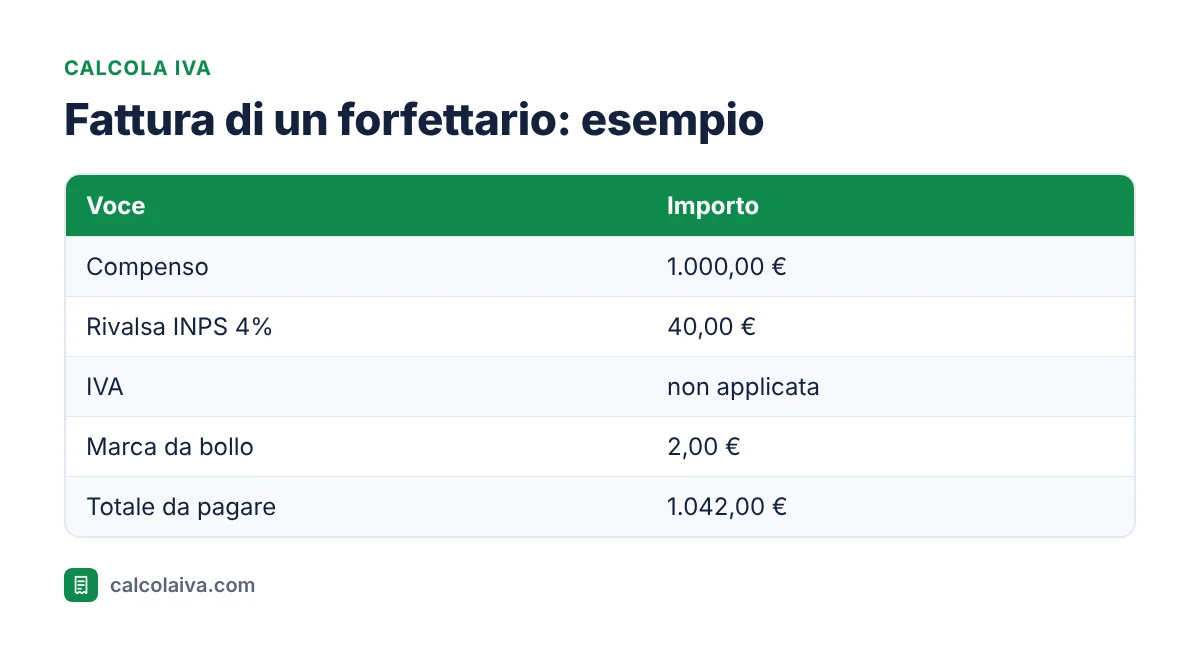
La fattura deve riportare tutti gli elementi ordinari, cioè numero, data, dati del cliente, descrizione e importo, ma al posto dell'IVA serve una dicitura che spieghi perché l'imposta manca. La formula più usata è: *"Operazione effettuata ai sensi dell'articolo 1, commi da 54 a 89, della Legge n. 190/2014, regime forfettario"*. Nella fattura elettronica il campo aliquota va a zero e si indica il codice natura N2.2, operazioni non soggette.
Quando l'importo supera 77,47 euro va applicata una marca da bollo da 2 euro, che nella fattura elettronica si assolve in modo virtuale e si versa con il modello F24. Il bollo può essere addebitato al cliente, come nell'esempio, e in quel caso si somma al totale. I forfettari non subiscono la ritenuta d'acconto, quindi in fattura va indicato anche che il compenso non è soggetto a ritenuta. Le altre voci di una fattura professionale sono spiegate in Ritenuta d'acconto e IVA.
Le soglie: 85.000 e 100.000 euro
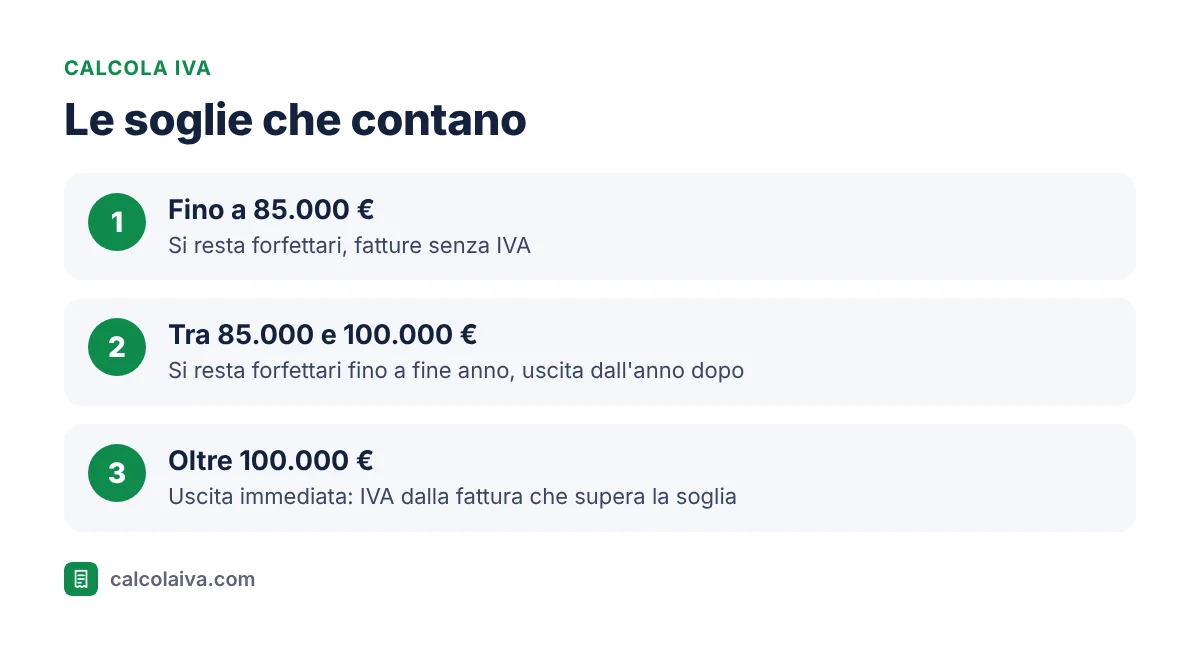
Possono applicare il regime i contribuenti con ricavi o compensi non superiori a 85.000 euro nell'anno precedente. Se nel corso dell'anno si supera questa soglia ma si resta entro 100.000 euro, si rimane forfettari fino al 31 dicembre e si passa al regime ordinario dall'anno successivo. Se invece si superano i 100.000 euro, l'uscita è immediata: l'IVA va applicata a partire dalla fattura che ha fatto superare il limite, e da quel momento si seguono le regole ordinarie, comprese le liquidazioni.
Un esempio concreto: un grafico ha incassato 96.000 euro a ottobre ed emette una fattura da 6.000 euro. Il totale arriva a 102.000 euro, quindi questa fattura deve già contenere l'IVA al 22%, cioè 1.320 euro, per un totale di 7.320 euro. Accorgersene tardi significa dover regolarizzare l'imposta non addebitata.
Tra le cause di esclusione c'è anche il reddito da lavoro dipendente o da pensione: chi nell'anno precedente ha percepito più di 35.000 euro non può accedere al regime. La soglia, portata da 30.000 a 35.000 euro per il 2025, è stata confermata per il 2026 dalla legge di bilancio.
Forfettario e regime ordinario a confronto
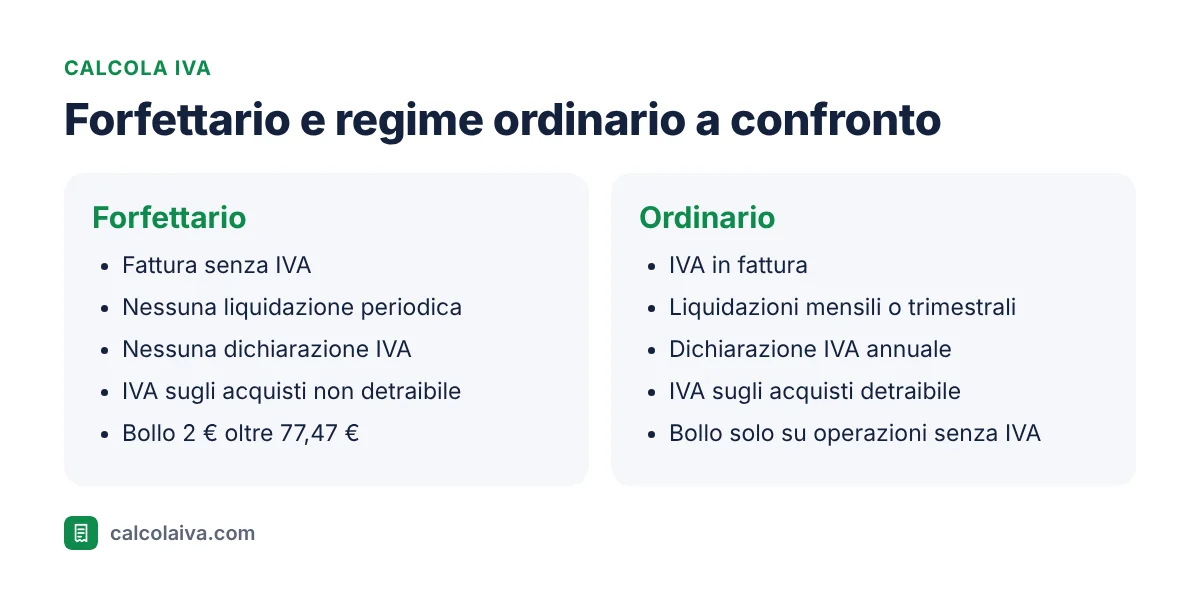
Il confronto mostra il vero compromesso. Il forfettario è conveniente quando le spese sono basse e i clienti sono soprattutto privati, perché il prezzo resta competitivo senza IVA. Diventa meno vantaggioso quando si comprano beni costosi, perché l'IVA su quegli acquisti resta un costo a carico del professionista.
Acquisti dall'estero: quando l'IVA si paga comunque
È il punto che sorprende di più. Se un forfettario acquista servizi da un fornitore estero con partita IVA, per esempio pubblicità online, software in abbonamento o servizi di hosting fatturati da una società europea, l'operazione si considera effettuata in Italia e l'IVA è dovuta con il meccanismo dell'inversione contabile. Il forfettario deve integrare la fattura con l'IVA italiana, trasmettere il documento integrativo al Sistema di Interscambio e versare l'imposta con F24 entro il giorno 16 del mese successivo, senza poterla detrarre. Su 300 euro di pubblicità acquistata da una società irlandese, per esempio, vanno versati 66 euro di IVA. Il meccanismo è spiegato nella guida al reverse charge.
Conclusione
Per il forfettario l'IVA è soprattutto un'assenza da gestire bene: fatture senza imposta con la dicitura corretta, bollo da 2 euro sopra 77,47 euro, attenzione alla soglia di 100.000 euro e agli acquisti di servizi esteri, dove l'imposta va comunque versata. Tenere d'occhio il totale incassato durante l'anno è la regola più utile per non trovarsi a dover recuperare l'IVA a posteriori.
Verifica quanto vale l'IVA che non applichi
Con il nostro calcolatore IVA puoi vedere in un secondo quanto costerebbe al cliente la tua prestazione con l'IVA al 22% e quanta IVA dovrai versare su un acquisto estero in inversione contabile.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Aliquote IVA in Italia: 22%, 10%, 5% e 4% spiegate
- Scorporo IVA al 22%: formula ed esempi
- Come aggiungere l'IVA a un prezzo
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.