Acconto IVA: come si calcola con il metodo storico, previsionale e analitico
Come si calcola l'acconto IVA di dicembre: metodo storico all'88%, previsionale e analitico, base per mensili e trimestrali, scadenza 2026, codici tributo ed esempi.
Aggiornato 4 min di lettura
In questa guida
Ogni anno, a fine dicembre, i contribuenti che liquidano l'IVA periodicamente devono versare un acconto sull'imposta dell'ultimo mese o dell'ultimo trimestre. È una scadenza che cade nel momento peggiore per la liquidità di molte aziende, tra tredicesime e fornitori, e per questo conviene conoscere tutti e tre i metodi di calcolo: la legge consente di scegliere quello che produce l'importo più basso.
In breve: l'acconto si versa entro il 27 dicembre, nel 2026 entro il 28 dicembre perché il 27 è domenica. Con il metodo storico vale l'88% dell'IVA dovuta per dicembre o per il quarto trimestre dell'anno precedente; con il previsionale l'88% di quella stimata per l'anno in corso; con l'analitico il 100% dell'IVA risultante dalle operazioni fino al 20 dicembre. Sotto 103,29 euro non si versa.
I tre metodi
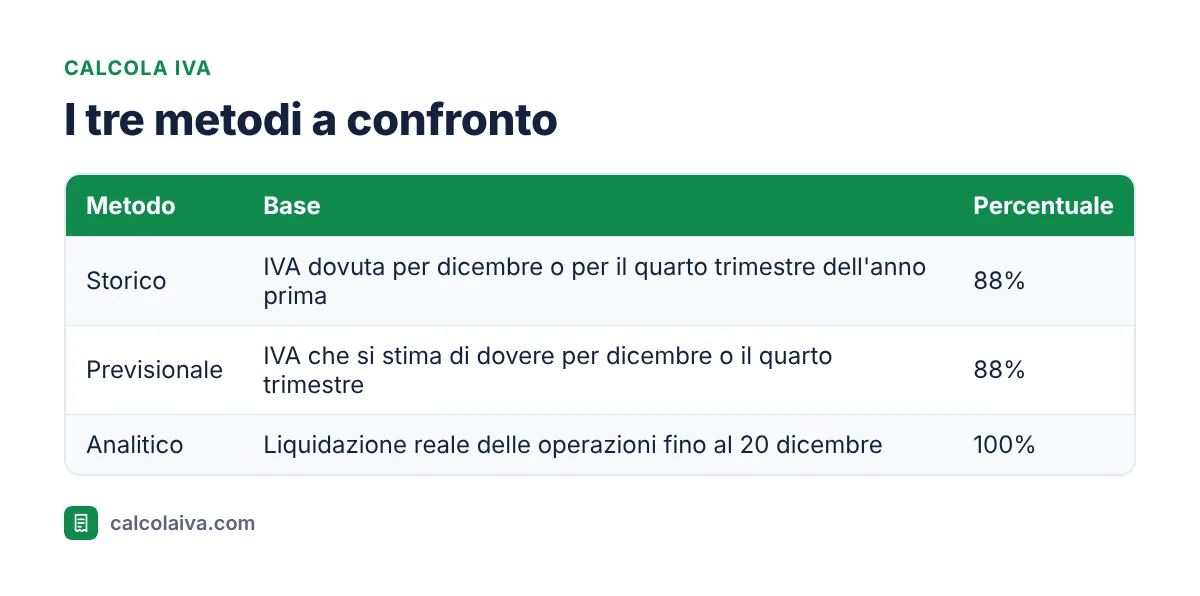
L'acconto è disciplinato dalla Legge 405/1990. I tre metodi sono alternativi e non serve comunicare in anticipo quale si usa: lo si indica nella dichiarazione IVA dell'anno successivo. L'unico vincolo è non versare meno del dovuto, perché altrimenti si applicano sanzioni sulla differenza.
Il metodo storico
È il più usato perché si basa su dati già certi. Per i contribuenti mensili la base è l'IVA dovuta per il mese di dicembre dell'anno precedente, al lordo dell'acconto versato allora. Per i trimestrali la base è l'IVA dovuta con la dichiarazione annuale per l'anno precedente, sempre al lordo dell'acconto e senza contare gli interessi dell'1%. Su questa base si applica l'88%.
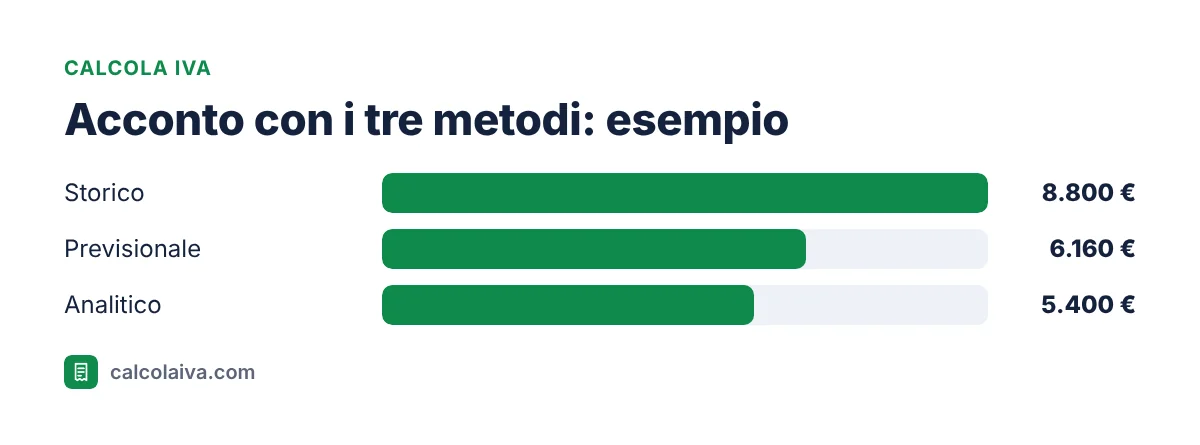
Esempio per un mensile: a dicembre 2025 l'impresa aveva un'IVA dovuta di 10.000 euro. L'acconto storico 2026 è 10.000 × 88% = 8.800 euro. Esempio per un trimestrale: nella dichiarazione 2026 per l'anno 2025 il saldo era di 2.000 euro e a dicembre 2025 erano stati versati 1.500 euro di acconto. La base è 3.500 euro e l'acconto 3.500 × 88% = 3.080 euro.
Se nel periodo di riferimento dell'anno precedente il contribuente era a credito, l'acconto con il metodo storico è zero.
Il metodo previsionale
Si stima quanto si dovrà versare per dicembre, o per il quarto trimestre, dell'anno in corso e si paga l'88% di quella cifra. Conviene quando l'attività è in calo o quando sono previsti grossi acquisti a fine anno. Nell'esempio del mensile, se l'impresa prevede per dicembre 2026 un'IVA dovuta di 7.000 euro, l'acconto è 7.000 × 88% = 6.160 euro. Il rischio è sbagliare la stima per difetto: se l'IVA effettiva di dicembre supera di molto la previsione, l'acconto risulta insufficiente e la differenza è sanzionabile.
Il metodo analitico
Si fa una vera liquidazione delle operazioni registrate dal 1° al 20 dicembre per i mensili, o dal 1° ottobre al 20 dicembre per i trimestrali, e si versa il 100% del risultato. È il metodo più preciso e spesso il più basso, ma richiede di chiudere la contabilità a metà mese. Se tra il 1° e il 20 dicembre l'impresa dell'esempio ha IVA a debito per 9.200 euro e IVA a credito per 3.800 euro, l'acconto analitico è 5.400 euro.
Versamento e codici tributo
L'acconto si versa con modello F24 utilizzando il codice 6013 per i mensili e 6035 per i trimestrali, indicando l'anno in corso. Può essere compensato con altri crediti d'imposta disponibili. Nella liquidazione di dicembre, o nel saldo annuale per i trimestrali, l'acconto versato si sottrae dall'IVA dovuta. Se l'acconto supera il dovuto, la differenza diventa credito. Il quadro completo delle scadenze è nella guida alla liquidazione IVA mensile e trimestrale.
Chi non deve versarlo
Non versano l'acconto i contribuenti che hanno cessato l'attività entro il 30 novembre per i mensili o il 30 settembre per i trimestrali, chi ha iniziato l'attività nell'anno, chi era a credito nel periodo di riferimento usando il metodo storico, chi applica regimi senza IVA come i forfettari e chi ha un importo dovuto inferiore a 103,29 euro.
Conclusione
L'acconto IVA è una scadenza obbligata, ma il suo importo dipende in parte da te: il metodo storico è il più semplice, il previsionale e l'analitico possono ridurre molto l'esborso quando l'attività rallenta o quando dicembre è un mese di forti acquisti. Fare il confronto a inizio dicembre richiede pochi minuti e può valere migliaia di euro di liquidità.
Calcola la base del tuo acconto
Usa il nostro calcolatore IVA per ricavare l'IVA delle fatture di dicembre e confronta i tre metodi prima del 28 dicembre.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Liquidazione IVA mensile e trimestrale: soglie e scadenze 2026
- IVA a credito e IVA a debito: come si calcola il saldo
- Ritenuta d'acconto e IVA: come si calcola in fattura
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.