Come calcolare l’IVA: guida completa con formule ed esempi
L'IVA (Imposta sul Valore Aggiunto) compare su quasi ogni scontrino, fattura e preventivo. Saperla calcolare serve a chi emette fatture, a chi confronta prezzi con e senza IVA e a chi vuole controllare un conto. Le operazioni sono solo due: aggiungere l'IVA a un prezzo netto oppure scorporarla da un prezzo lordo.
In questa guida trovi formule, aliquote, esempi, gli errori più comuni e come calcolare l'IVA con Excel. Ogni esempio può essere verificato con il nostro calcolatore IVA gratuito.
I termini di base
- Imponibile: il prezzo senza IVA, detto anche netto.
- Aliquota: la percentuale di IVA applicata (22%, 10%, 5% o 4%).
- IVA: l'importo dell'imposta in euro.
- Totale: imponibile più IVA, detto anche lordo o prezzo ivato.
Totale = Imponibile + IVA. Questa relazione permette sempre di verificare un calcolo. La differenza tra i concetti è spiegata in Differenza tra IVA e imponibile.
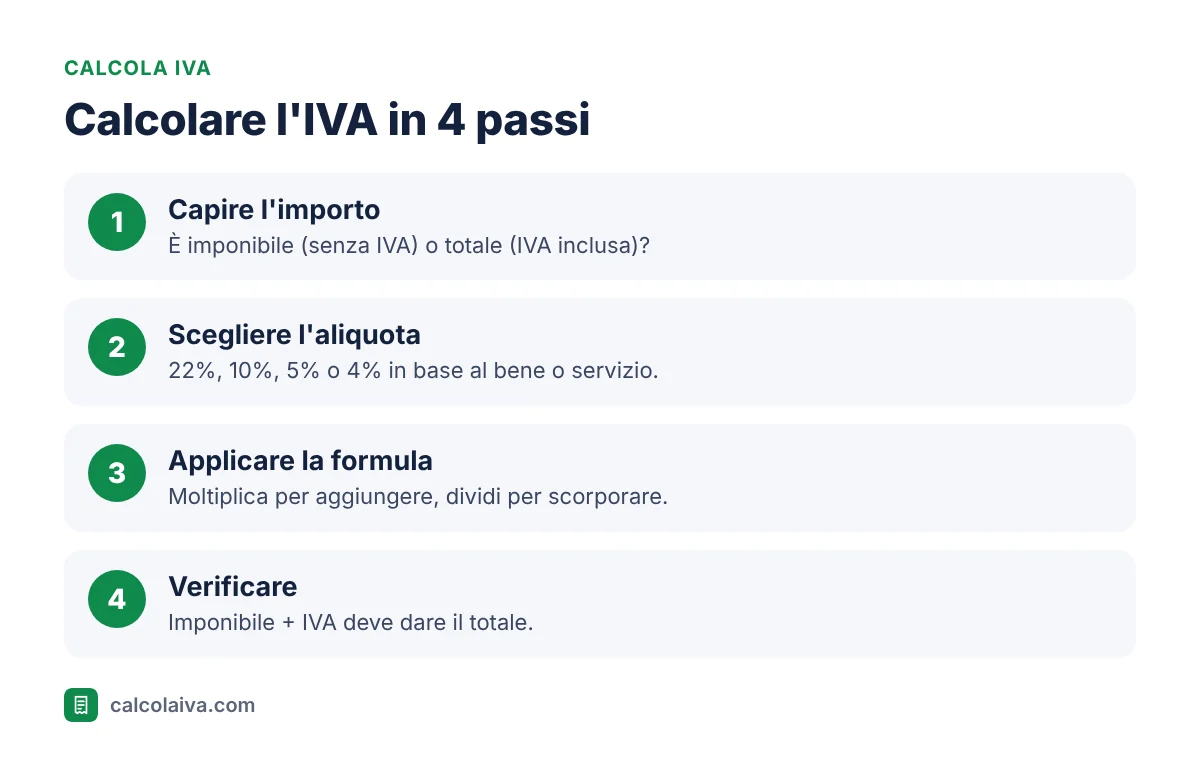
Calcolare l'IVA in 4 passi
Le formule
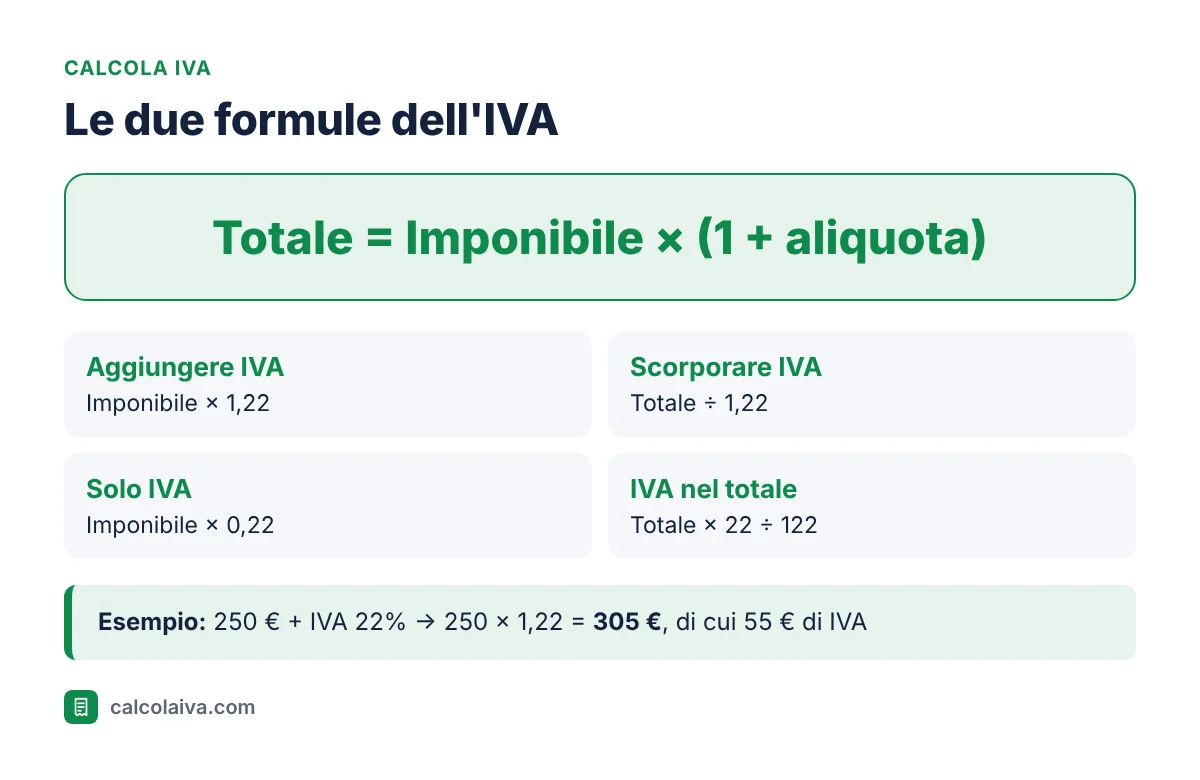
Aggiungere l'IVA
Totale = Imponibile × (1 + aliquota/100)
Esempio con il 22%: 250 € × 1,22 = 305 €. L'IVA è 305 − 250 = 55 €, oppure direttamente 250 × 0,22 = 55 €. Guida dettagliata: Come aggiungere l'IVA a un prezzo.
Scorporare l'IVA
Imponibile = Totale ÷ (1 + aliquota/100)
Esempio con il 22%: 305 € ÷ 1,22 = 250 € di imponibile, 55 € di IVA. Approfondimento: Scorporo IVA al 22%.
Trovare solo l'IVA contenuta in un totale
IVA = Totale × aliquota ÷ (100 + aliquota)
Con il 22%: 305 € × 22 ÷ 122 = 55 €.
Le aliquote IVA in Italia
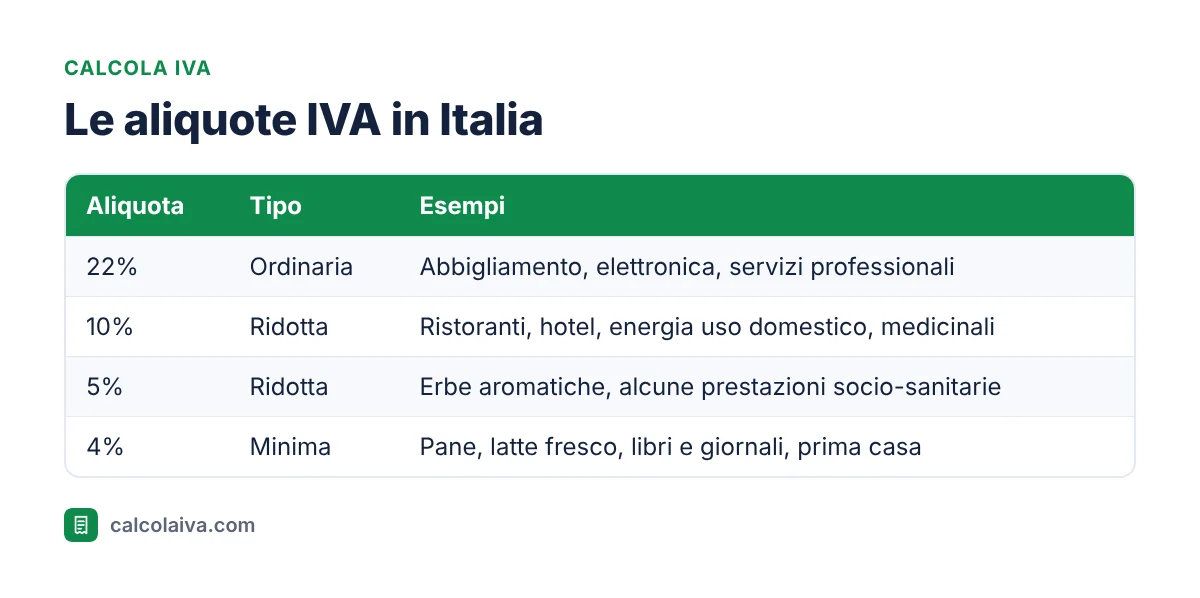
In Italia l'aliquota ordinaria è il 22%. Le aliquote ridotte sono il 10% e il 5%, l'aliquota minima è il 4%. Quale aliquota si applica dipende dal bene o dal servizio ed è stabilito dal DPR 633/1972 e dalle relative tabelle. Alcune operazioni sono esenti o non imponibili.
Approfondimenti per aliquota: – Calcolo IVA al 10% – IVA al 5%: beni e servizi – IVA al 4%: quando si applica
I coefficienti
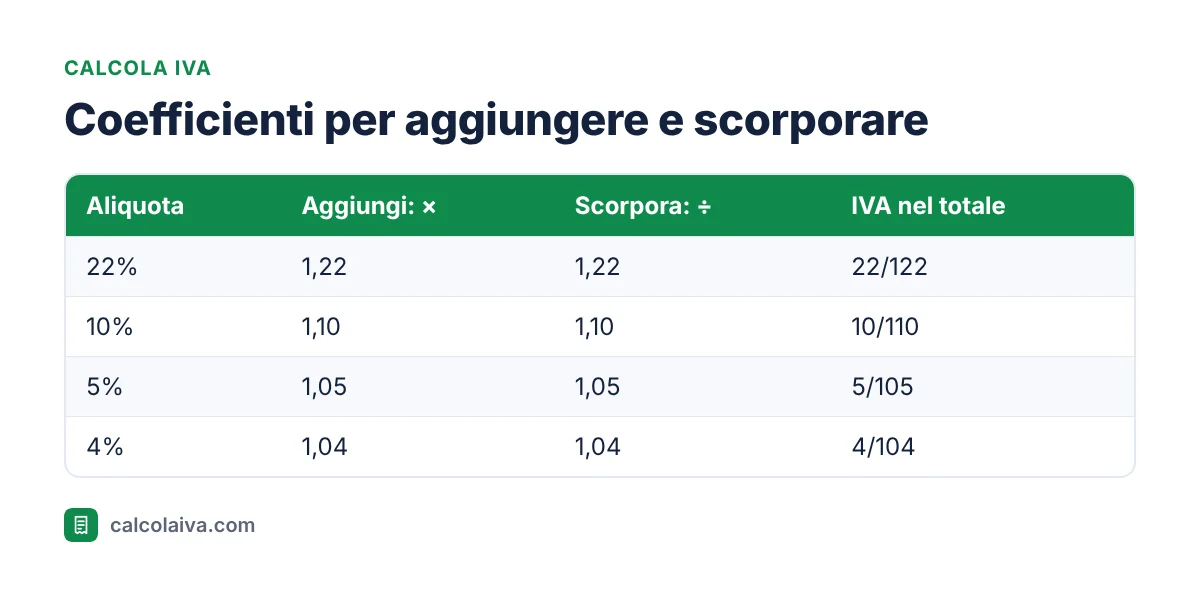
Il coefficiente è 1 + aliquota. Con lo stesso numero si aggiunge (moltiplicando) e si scorpora (dividendo):
| Imponibile | +22% | +10% | +5% | +4% |
|---|---|---|---|---|
| 10 € | 12,20 € | 11,00 € | 10,50 € | 10,40 € |
| 50 € | 61,00 € | 55,00 € | 52,50 € | 52,00 € |
| 100 € | 122,00 € | 110,00 € | 105,00 € | 104,00 € |
| 500 € | 610,00 € | 550,00 € | 525,00 € | 520,00 € |
| 1.000 € | 1.220,00 € | 1.100,00 € | 1.050,00 € | 1.040,00 € |
L'errore più comune nello scorporo
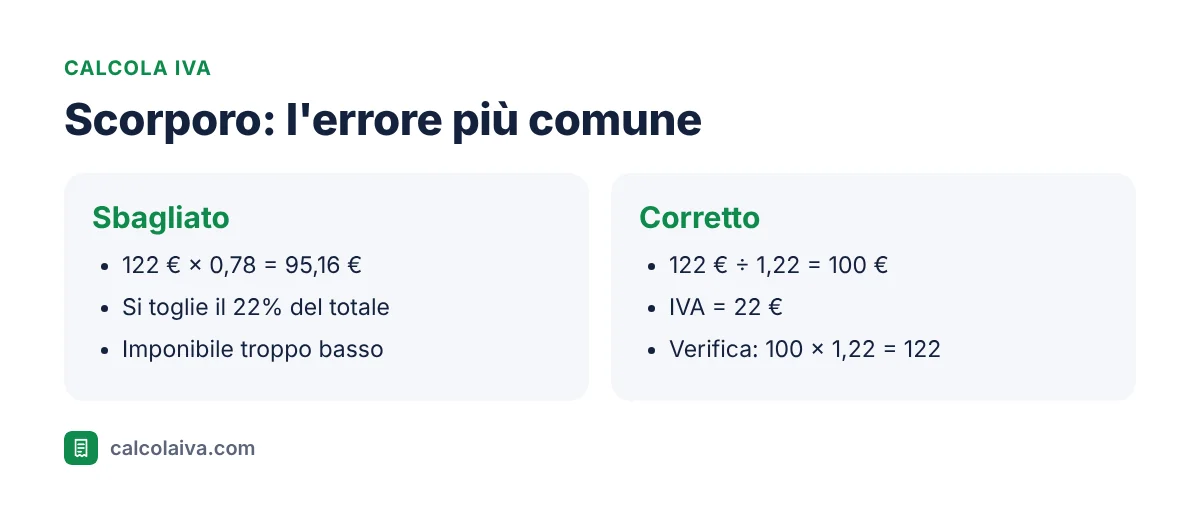
Molti tolgono il 22% dal totale moltiplicando per 0,78. È sbagliato, perché il 22% si riferisce all'imponibile e non al totale. Su un totale di 122 €:
- Sbagliato: 122 × 0,78 = 95,16 €
- Corretto: 122 ÷ 1,22 = 100 €
L'errore è di 4,84 € ogni 122 €, cioè circa il 4%. Su una fattura da 12.200 € sarebbero 484 €.
Esempi pratici
Fattura di un professionista
Un consulente emette una fattura per 1.500 € di imponibile al 22%. IVA: 1.500 × 0,22 = 330 €. Totale fattura: 1.830 €. Se il cliente è un'impresa o un professionista, sulla fattura possono comparire anche ritenute o regimi particolari, che non cambiano il calcolo dell'IVA.
Prezzo in negozio
Uno smartphone costa 549 € IVA inclusa. Imponibile: 549 ÷ 1,22 = 450 €. IVA: 99 €.
Conto al ristorante
Un conto di 88 € al 10%. Imponibile: 88 ÷ 1,10 = 80 €. IVA: 8 €.
Libro
Un libro costa 20,80 € al 4%. Imponibile: 20,80 ÷ 1,04 = 20 €. IVA: 0,80 €.
Prezzo con IVA o senza?
Nei negozi, i prezzi rivolti ai consumatori devono essere indicati comprensivi di IVA. Nei listini tra imprese e nei preventivi dei professionisti, invece, il prezzo è spesso indicato + IVA. Leggere bene questa dicitura evita brutte sorprese: un preventivo di 2.000 € + IVA costa in realtà 2.440 €. Vedi Prezzo IVA inclusa o esclusa.
Sconti e IVA
Lo sconto si applica all'imponibile e l'IVA si calcola sul prezzo scontato. Con uno sconto in percentuale l'ordine non cambia il risultato: 200 € scontato del 10% e poi + 22% = 219,60 €, esattamente come 200 € + 22% e poi − 10%. Con uno sconto in euro invece l'ordine conta. Tutti i dettagli in Sconto e IVA.
Arrotondamenti
L'IVA si arrotonda al centesimo. Se si arrotonda riga per riga oppure sul totale della fattura, il risultato può differire di qualche centesimo. Vedi Arrotondamenti IVA in fattura.
Calcolare l'IVA con Excel
- Aggiungere: `=A2*1,22`
- Scorporare: `=A2/1,22`
- Solo IVA: `=ARROTONDA(A2*22%;2)`
Guida completa: Calcolo IVA con Excel.
Errori da evitare
- Moltiplicare per 0,78 per scorporare il 22%.
- Calcolare il 22% sul totale invece che sull'imponibile: il 22% di 122 € è 26,84 €, ma l'IVA contenuta è 22 €.
- Usare l'aliquota sbagliata per il bene o il servizio.
- Arrotondare troppo presto nei calcoli intermedi.
- Confondere prezzo IVA inclusa e prezzo + IVA.
Domande frequenti
Come si calcola l'IVA al 22%?
Imponibile × 0,22. Per il totale: imponibile × 1,22.
Come si toglie l'IVA da un prezzo?
Si divide il prezzo per 1,22 (o per 1,10, 1,05, 1,04 secondo l'aliquota).
Quanto è il 22% di 100 euro?
22 €. Il totale con IVA è 122 €.
Quanta IVA c'è in 100 euro IVA inclusa?
100 ÷ 1,22 = 81,97 € di imponibile, quindi 18,03 € di IVA.
Chi non applica l'IVA in fattura?
Ad esempio chi è nel regime forfettario o chi effettua operazioni esenti. In questi casi la fattura riporta la dicitura prevista dalla legge.
In sintesi
- Aggiungere l'IVA: imponibile × 1,22.
- Scorporare l'IVA: totale ÷ 1,22, mai × 0,78.
- Aliquote: 22% ordinaria, 10% e 5% ridotte, 4% minima.
- Verifica sempre: imponibile + IVA = totale.
Come funziona l'IVA lungo la filiera
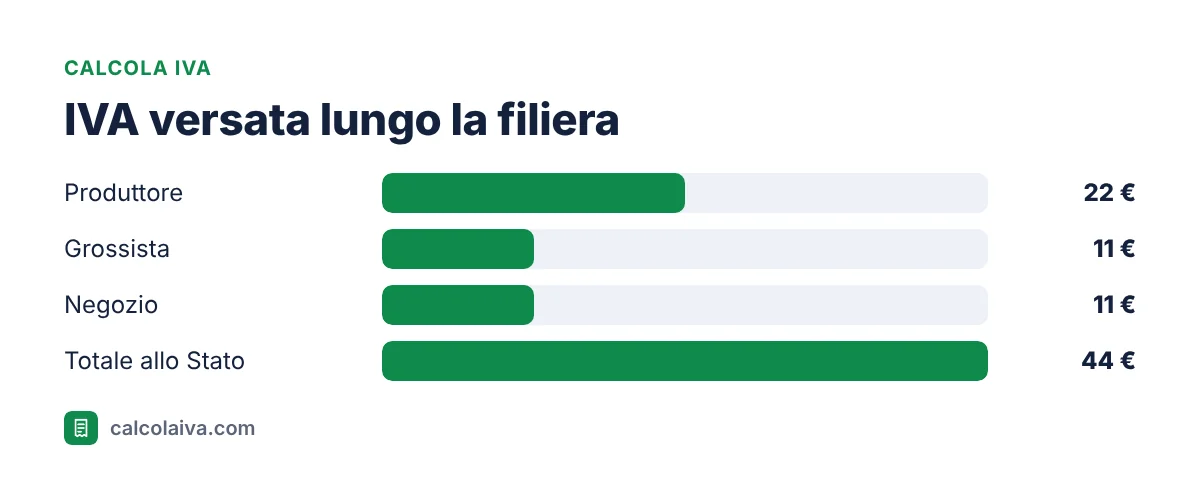
L'IVA si chiama "sul valore aggiunto" perché ogni operatore della filiera versa allo Stato solo l'imposta sul valore che aggiunge. Ognuno incassa l'IVA sulle vendite e detrae quella pagata sugli acquisti.
| Passaggio | Vende a (imponibile) | IVA incassata | IVA detratta | IVA versata |
|---|---|---|---|---|
| Produttore | 100 € | 22 € | 0 € | 22 € |
| Grossista | 150 € | 33 € | 22 € | 11 € |
| Negozio | 200 € | 44 € | 33 € | 11 € |
| Totale | 44 € |
Lo Stato incassa in tutto 44 €, esattamente il 22% del prezzo finale di 200 €. A sostenere davvero l'imposta è il consumatore finale, che non può detrarla.
La liquidazione IVA
Chi ha la partita IVA calcola periodicamente la differenza tra IVA a debito (sulle vendite) e IVA a credito (sugli acquisti):
IVA da versare = IVA sulle vendite − IVA sugli acquisti
Esempio di un mese: vendite con 4.400 € di IVA, acquisti con 1.650 € di IVA. Da versare: 2.750 €. Se il risultato è negativo, si ha un credito IVA da riportare o, a certe condizioni, da chiedere a rimborso o compensare.
La liquidazione è mensile, con versamento entro il 16 del mese successivo, oppure trimestrale per i contribuenti che rientrano nei limiti previsti. Le scadenze esatte sono pubblicate dall'Agenzia delle Entrate.
Quando in fattura non c'è IVA
Non tutte le fatture riportano l'IVA. I casi più frequenti:
- Regime forfettario: professionisti e piccole imprese con ricavi fino a 85.000 € non addebitano l'IVA e non la detraggono.
- Operazioni esenti: ad esempio molte prestazioni sanitarie, formative e assicurative (art. 10 DPR 633/1972).
- Operazioni non imponibili: ad esempio le esportazioni fuori dall'Unione europea.
- Inversione contabile (reverse charge): in alcuni settori, come i subappalti in edilizia, l'IVA non è addebitata dal fornitore ma integrata dal cliente.
- Scissione dei pagamenti (split payment): per molte fatture verso la Pubblica Amministrazione l'IVA è indicata in fattura ma versata direttamente dall'ente.
In tutti questi casi la fattura deve riportare la dicitura o la norma di riferimento.
L'IVA negli altri Paesi europei
L'IVA esiste in tutta l'Unione europea, ma con aliquote diverse. Ecco alcune aliquote ordinarie:
| Paese | Aliquota ordinaria |
|---|---|
| Lussemburgo | 17% |
| Germania | 19% |
| Francia | 20% |
| Austria | 20% |
| Spagna | 21% |
| Italia | 22% |
| Grecia | 24% |
| Finlandia | 25,5% |
| Ungheria | 27% |
Per calcolare l'IVA di un altro Paese usa l'opzione Altra aliquota del nostro calcolatore IVA. Le aliquote aggiornate di tutti gli Stati membri sono pubblicate dalla Commissione europea.
Glossario
| Termine | Significato |
|---|---|
| Imponibile | Prezzo senza IVA |
| Aliquota | Percentuale di IVA |
| Ivato | Comprensivo di IVA |
| Scorporo | Separare l'IVA dal totale |
| IVA a debito | IVA sulle vendite |
| IVA a credito | IVA sugli acquisti |
| Detrazione | Recupero dell'IVA sugli acquisti |
| Reverse charge | IVA integrata dal cliente |
| Split payment | IVA versata dalla Pubblica Amministrazione |
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come usare il calcolatore IVA: esempi pratici
- Scorporo IVA al 22%: formula ed esempi
- Come aggiungere l'IVA a un prezzo
- Calcolo IVA al 10%: esempi
- IVA al 4%: quando si applica e come calcolarla
- IVA al 5%: beni e servizi
- Calcolare l'imponibile dal totale
- Differenza tra IVA e imponibile
- Calcolo IVA con Excel
- Prezzo IVA inclusa o esclusa: come capirlo
- Arrotondamenti IVA in fattura
- Sconto e IVA: in che ordine si calcolano