Ritenuta d’acconto e IVA: come si calcola in fattura
Come si calcola la ritenuta d'acconto del 20% in una fattura con IVA: base di calcolo, rivalsa INPS 4%, casse professionali, prestazione occasionale ed esempi numerici completi.
Aggiornato 3 min di lettura
In questa guida
Chi lavora come professionista con un cliente che è un'impresa o un altro professionista incontra quasi sempre due voci che si sommano e si sottraggono in fattura: l'IVA, che si aggiunge, e la ritenuta d'acconto, che si toglie. La ritenuta è un anticipo dell'imposta sul reddito che il cliente trattiene dal compenso e versa allo Stato per conto del professionista. Calcolarla correttamente è semplice, purché si sappia su quale base applicarla.
In breve: la ritenuta d'acconto è del 20% e si calcola sul compenso, mai sull'IVA. Se in fattura c'è la rivalsa INPS del 4%, anche questa entra nella base della ritenuta; il contributo integrativo delle casse professionali invece no. Il cliente paga il totale della fattura meno la ritenuta.
Chi applica la ritenuta
La ritenuta è prevista dall'articolo 25 del DPR 600/1973 per i redditi di lavoro autonomo. La applica il cliente quando è un sostituto d'imposta, cioè un'impresa, un professionista, un ente o un condominio. Il privato cittadino non è sostituto d'imposta e paga il totale della fattura senza trattenere nulla. Il cliente versa la ritenuta con modello F24, codice tributo 1040, entro il giorno 16 del mese successivo al pagamento e la certifica al professionista con la Certificazione Unica. Per il professionista la ritenuta non è un costo in più: è un acconto che scalerà dall'IRPEF dovuta in dichiarazione.
La formula
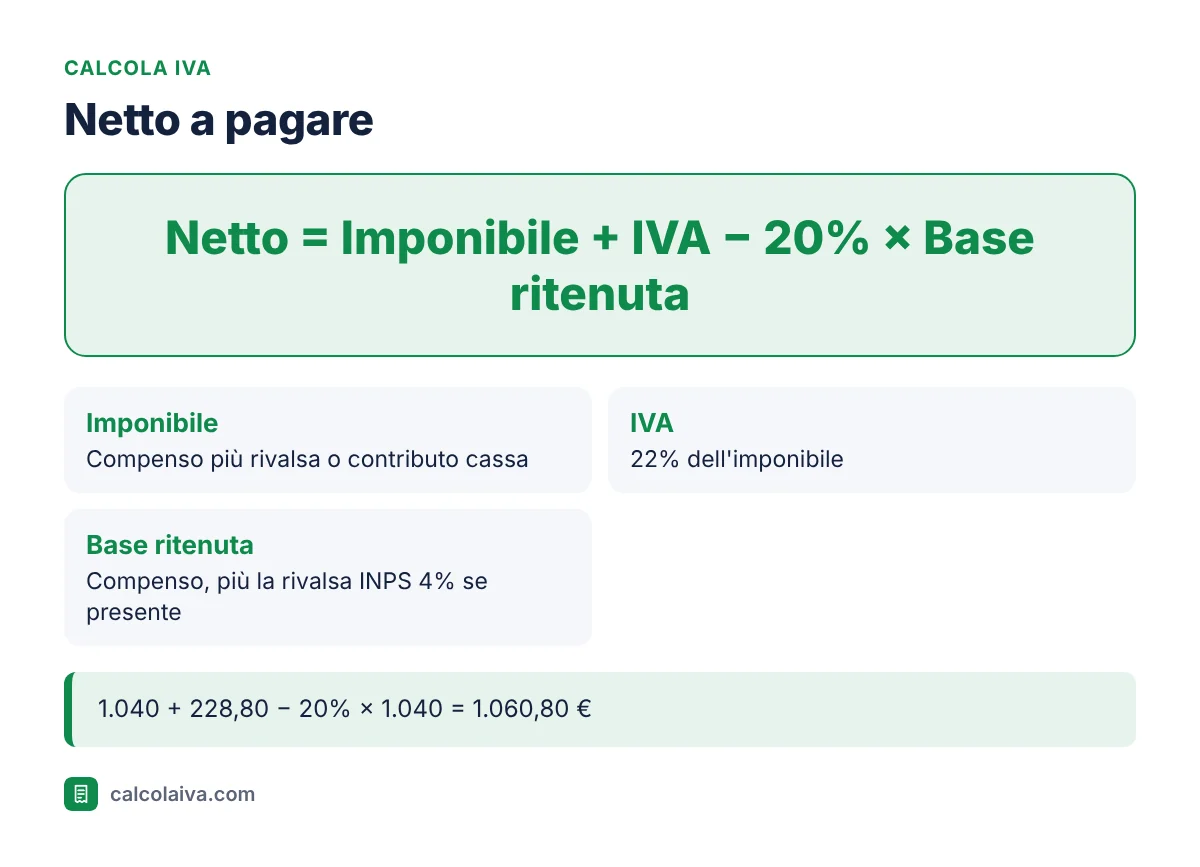
L'ordine delle operazioni conta. Prima si costruisce l'imponibile IVA, sommando al compenso le eventuali voci previdenziali. Poi si calcola l'IVA al 22% sull'imponibile. Poi si calcola la ritenuta sulla sua base, che è il compenso con o senza la rivalsa a seconda dei casi. Infine si sottrae la ritenuta dal totale.
Tre casi a confronto
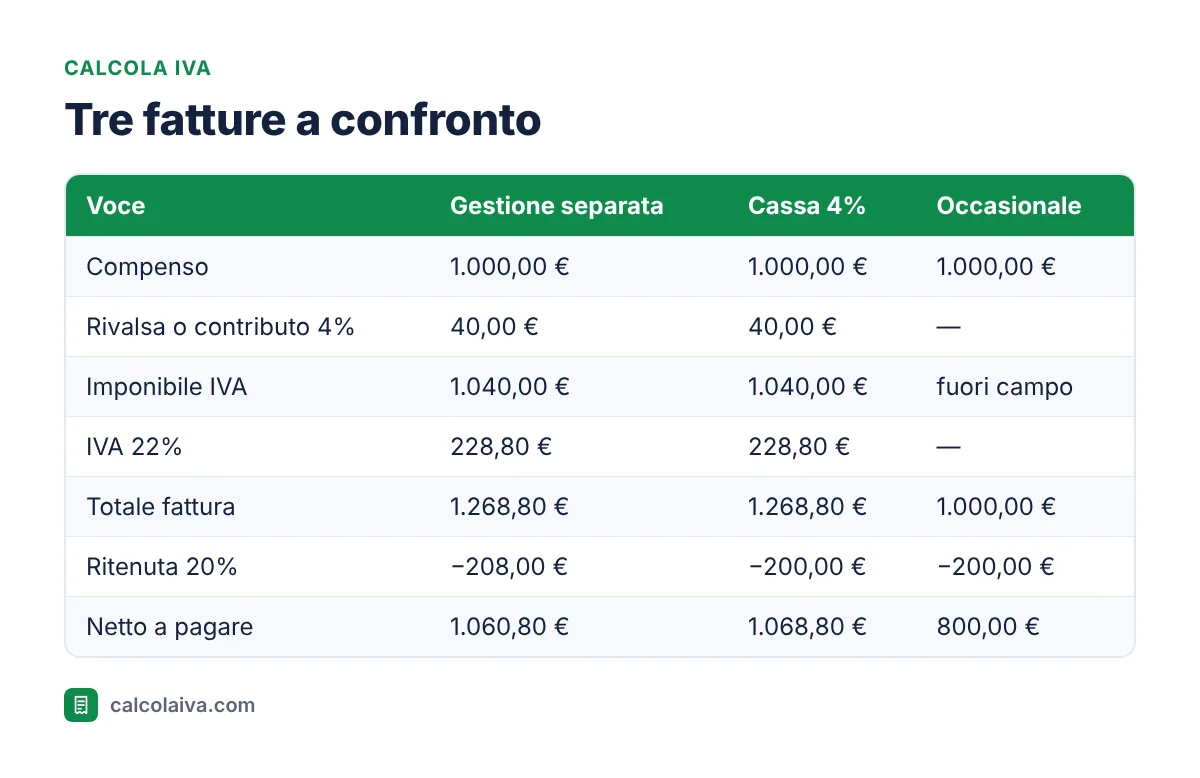
Professionista iscritto alla Gestione separata INPS. Può addebitare al cliente una rivalsa del 4% sul compenso, prevista dalla Legge 662/1996. La rivalsa fa parte del compenso a tutti gli effetti: entra nella base imponibile IVA e anche nella base della ritenuta. Su 1.000 euro di compenso: rivalsa 40 euro, imponibile 1.040 euro, IVA 228,80 euro, totale 1.268,80 euro, ritenuta 20% di 1.040 euro pari a 208 euro, netto a pagare 1.060,80 euro.
Professionista iscritto a una cassa. Avvocati, commercialisti, ingegneri e architetti applicano un contributo integrativo, spesso del 4%, destinato alla propria cassa. Il contributo entra nell'imponibile IVA ma non nella base della ritenuta. Con gli stessi numeri: imponibile 1.040 euro, IVA 228,80 euro, totale 1.268,80 euro, ritenuta 20% di 1.000 euro pari a 200 euro, netto 1.068,80 euro. L'approfondimento sulle due voci previdenziali è in Rivalsa INPS 4% e IVA.
Prestazione occasionale. Chi non ha partita IVA e svolge un lavoro autonomo occasionale non applica l'IVA, perché l'operazione è fuori campo. Il committente sostituto d'imposta trattiene comunque il 20%: su 1.000 euro lordi il prestatore riceve 800 euro. Se l'importo supera 77,47 euro sulla ricevuta va applicata una marca da bollo da 2 euro.
Quando la ritenuta non si applica
Non subiscono la ritenuta i contribuenti in regime forfettario, che devono indicarlo in fattura, e quelli nel vecchio regime di vantaggio. Non si applica nemmeno quando il cliente è un privato. Nelle fatture verso la pubblica amministrazione i compensi soggetti a ritenuta sono esclusi dallo split payment: l'ente paga il totale meno la ritenuta e il professionista versa l'IVA come di consueto. Il funzionamento dello split payment è spiegato in Split payment.
Come si rifà il calcolo al contrario
Spesso il cliente chiede: "Voglio pagarti 1.000 euro netti, quanto devi fatturare?". Per un professionista in Gestione separata il netto è pari al compenso moltiplicato per 1,04, per 1,22 e meno il 20% di 1,04, cioè compenso × 1,0608. Il compenso da fatturare è quindi 1.000 ÷ 1,0608 = 942,69 euro. Verifica: rivalsa 37,71 euro, imponibile 980,40 euro, IVA 215,69 euro, totale 1.196,09 euro, ritenuta 196,08 euro, netto 1.000,01 euro, con un centesimo di differenza dovuto agli arrotondamenti.
Conclusione
Il calcolo corretto segue sempre lo stesso ordine: imponibile, IVA, ritenuta, netto. La ritenuta del 20% si applica al compenso, comprende la rivalsa INPS del 4% ma non il contributo delle casse, e non tocca mai l'IVA. Tenere distinte queste basi evita gli errori più frequenti nelle fatture professionali.
Prepara la tua prossima fattura
Calcola imponibile e IVA con il nostro calcolatore IVA, poi sottrai il 20% sulla base corretta: in due passaggi hai il netto da indicare al cliente.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Split payment: chi lo applica e come si calcola
- Reverse charge: come funziona l'inversione contabile IVA
- Regime forfettario e IVA: come si fattura senza IVA
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.