IVA sulla ristrutturazione edilizia: 10%, beni significativi ed esempi
Quando i lavori in casa pagano l'IVA al 10% e quando al 22%, come funziona la regola dei beni significativi come caldaie e infissi, con esempi di calcolo e consigli per la fattura.
Aggiornato 3 min di lettura
In questa guida
I lavori in casa sono una delle spese più importanti per una famiglia, e l'IVA può incidere per migliaia di euro. La buona notizia è che la maggior parte degli interventi su abitazioni gode dell'aliquota ridotta del 10% invece del 22%. Quella meno buona è che la regola ha un'eccezione importante, i beni significativi, che rende il calcolo meno intuitivo di quanto sembri.
In breve: la manutenzione ordinaria e straordinaria su abitazioni paga il 10%, ma per caldaie, infissi, condizionatori, sanitari e altri beni significativi il 10% vale solo fino al valore della manodopera; la parte eccedente paga il 22%. Restauro e ristrutturazione edilizia pagano il 10% su tutto.
Quando si applica il 10%
La norma di riferimento è l'articolo 7 della Legge 488 del 1999, diventato strutturale nel 2010. Prevede l'aliquota del 10% per gli interventi di manutenzione ordinaria e straordinaria su edifici a prevalente destinazione abitativa privata. Per gli interventi più pesanti, cioè restauro, risanamento conservativo e ristrutturazione edilizia, il 10% è previsto direttamente dalla Tabella A del DPR 633/1972 e vale per tutte le prestazioni e i beni finiti forniti, senza limiti.
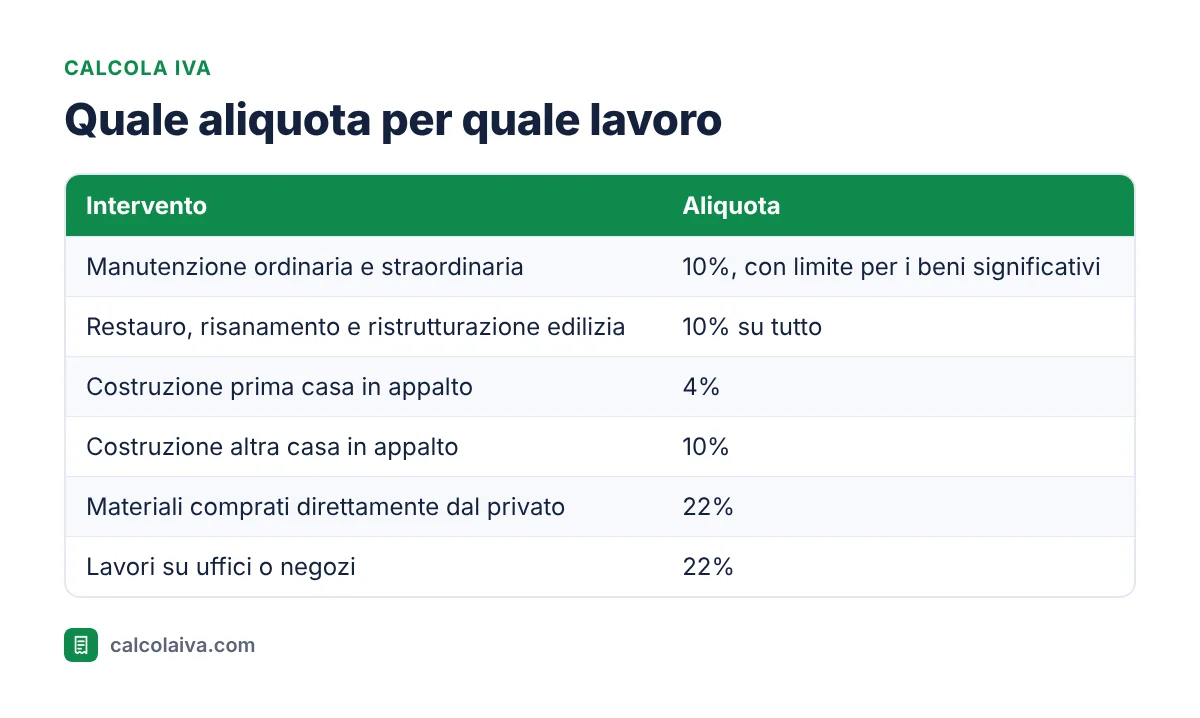
Il 10% si applica solo alle prestazioni dell'impresa, che può fornire anche i materiali. Se il proprietario compra direttamente i materiali in un negozio, paga il 22%, salvo il caso dei beni finiti acquistati per un intervento di ristrutturazione. Chi vuole risparmiare conviene quindi che faccia acquistare e fatturare i materiali all'impresa che esegue i lavori.
La regola dei beni significativi
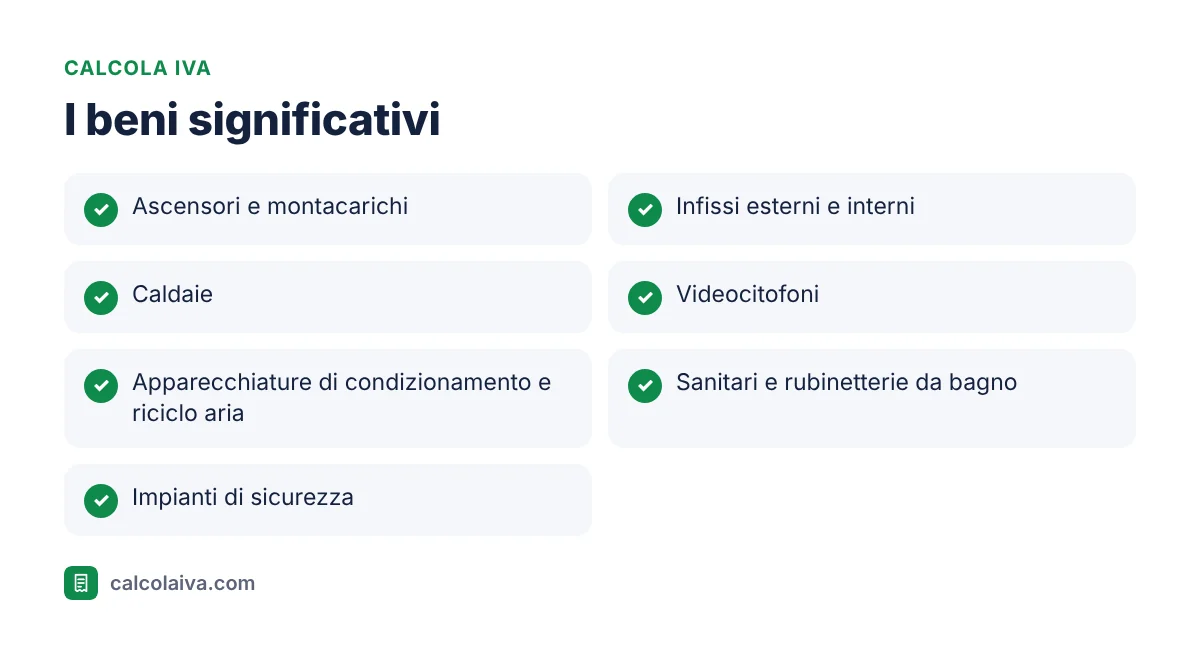
Il Decreto ministeriale del 29 dicembre 1999 individua un elenco chiuso di beni che, per il loro valore, non possono godere dell'aliquota ridotta in modo illimitato. Per questi beni il 10% si applica solo fino a concorrenza della differenza tra il valore complessivo dell'intervento e il valore del bene stesso. In pratica il bene significativo paga il 10% per un importo pari al resto dei lavori, cioè soprattutto alla manodopera, e il 22% sulla parte che lo supera.
Esempio: sostituzione della caldaia
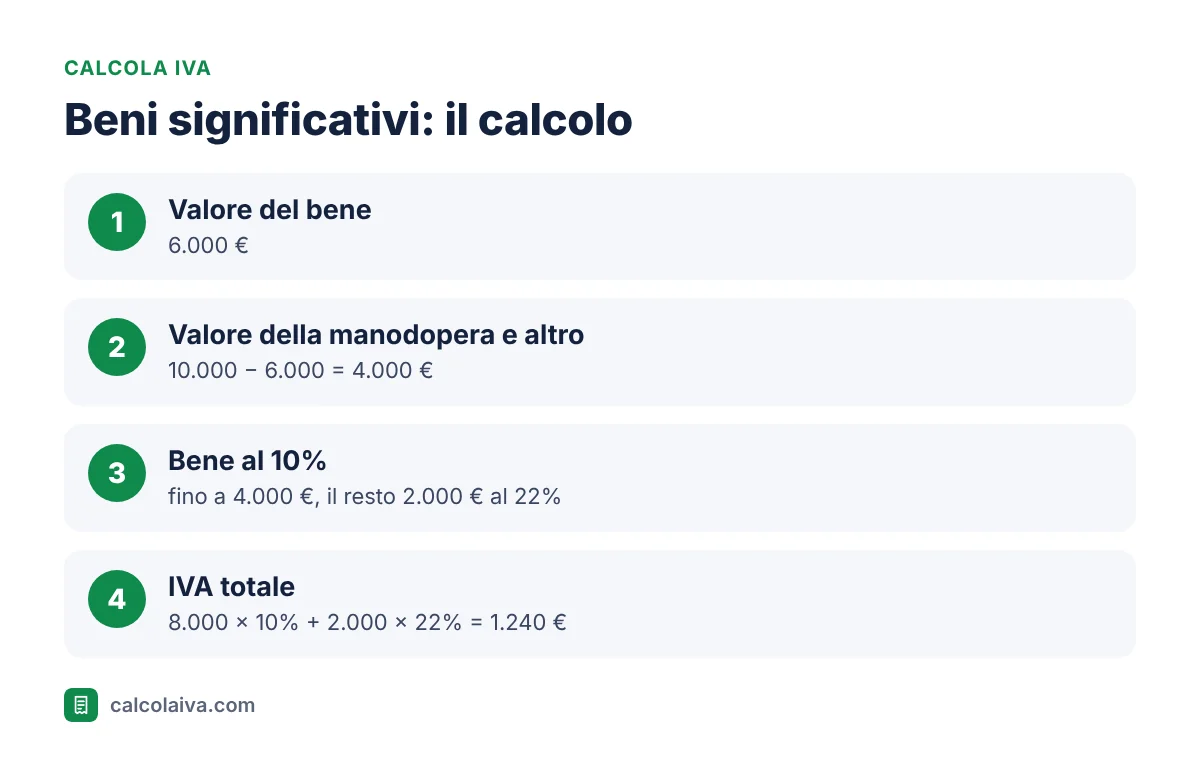
Un idraulico sostituisce la caldaia con un intervento da 10.000 euro, di cui 6.000 euro per la caldaia e 4.000 euro per manodopera, tubazioni e accessori. La manodopera e gli altri materiali, 4.000 euro, pagano il 10%. La caldaia può pagare il 10% solo fino a 4.000 euro; i restanti 2.000 euro pagano il 22%. L'imponibile al 10% è quindi 8.000 euro e l'IVA vale 800 euro; l'imponibile al 22% è 2.000 euro e l'IVA vale 440 euro. In totale l'IVA è 1.240 euro e la fattura arriva a 11.240 euro. Se tutta la spesa fosse stata al 10%, l'IVA sarebbe stata 1.000 euro; se fosse stata al 22%, 2.200 euro.
Quando il valore del bene è inferiore alla metà del totale, il problema non si pone: con una caldaia da 3.000 euro su un lavoro da 10.000 euro, tutto paga il 10%, cioè 1.000 euro di IVA.
Come deve essere la fattura
La fattura deve indicare separatamente il valore del bene significativo, che non può essere inferiore al suo costo di produzione o di acquisto, e il servizio. Un'impresa che indica un valore della caldaia artificialmente basso per far rientrare tutto nel 10% commette un errore sanzionabile. Il valore delle parti staccate, come le valvole o il kit di scarico, non fa parte del bene significativo se ha una propria autonomia funzionale.
IVA e detrazioni edilizie
Le detrazioni fiscali per i lavori in casa si calcolano sulla spesa comprensiva di IVA, perché per il privato l'IVA è un costo. Nell'esempio della caldaia la base della detrazione è quindi 11.240 euro e non 10.000. Per chi vuole stimare il costo netto di un intervento è il dettaglio che fa la differenza. Per i lavori legati all'acquisto di una nuova casa vedi anche IVA sulla prima casa e seconda casa.
Conclusione
Per i lavori su un'abitazione il 10% è la regola, ma con caldaie, infissi, condizionatori e sanitari bisogna fare il calcolo dei beni significativi: il bene paga il 10% fino al valore del resto dei lavori e il 22% sull'eccedenza. Chiedere all'impresa di fornire anche i materiali e di separare le voci in fattura è il modo più sicuro per pagare l'IVA giusta.
Calcola l'IVA del tuo preventivo
Inserisci le singole voci nel nostro calcolatore IVA, applica il 10% e il 22% dove servono e somma: in un minuto sai se il preventivo è corretto.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- IVA sulla prima casa e sulla seconda casa: aliquote e calcolo
- Acconto IVA: come si calcola con il metodo storico, previsionale e analitico
- Liquidazione IVA mensile e trimestrale: soglie e scadenze 2026
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.