Split payment: chi lo applica e come si calcola
Come funziona lo split payment, chi deve applicarlo nel 2026, chi è escluso, come si compila la fattura con esigibilità S, un esempio numerico e la proroga europea fino al 2029.
Aggiornato 4 min di lettura
In questa guida
Lo split payment, in italiano scissione dei pagamenti, è il meccanismo con cui la pubblica amministrazione paga al fornitore solo l'imponibile della fattura e versa l'IVA direttamente allo Stato. È stato introdotto nel 2015 per ridurre l'evasione dell'IVA nelle forniture pubbliche ed è regolato dall'articolo 17-ter del DPR 633/1972. Per chi lavora con enti pubblici è una regola quotidiana che cambia sia la fattura sia i flussi di cassa.
In breve: il fornitore emette la fattura con l'IVA, ma indica "scissione dei pagamenti" ed esigibilità S. L'ente paga solo l'imponibile e versa l'IVA all'Erario. Il meccanismo è stato prorogato dall'Unione europea fino al 30 giugno 2029.
Come funziona
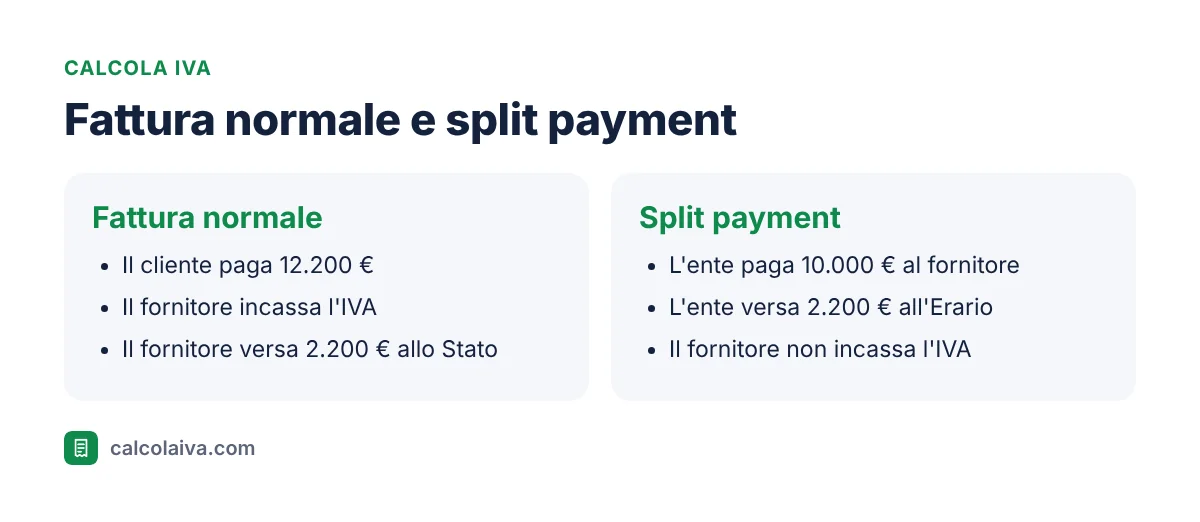
La differenza rispetto al reverse charge è importante. Nello split payment l'IVA compare in fattura: il fornitore la calcola normalmente e la espone. Quello che cambia è chi la versa. Il fornitore registra la fattura ma non la include nel calcolo dell'IVA a debito, perché l'imposta sarà versata dall'ente. L'ente, a sua volta, paga l'imponibile al fornitore e versa l'IVA all'Erario, di norma entro il giorno 16 del mese successivo al pagamento della fattura.
Un esempio: un'impresa di manutenzione fattura a un Comune lavori per 10.000 euro più IVA al 22%. La fattura riporta 10.000 euro di imponibile, 2.200 euro di IVA e 12.200 euro di totale, con la dicitura "scissione dei pagamenti, art. 17-ter DPR 633/72". Il Comune bonifica 10.000 euro all'impresa e versa 2.200 euro allo Stato. Nella fattura elettronica il campo EsigibilitaIVA si compila con la lettera S.
Chi lo applica nel 2026
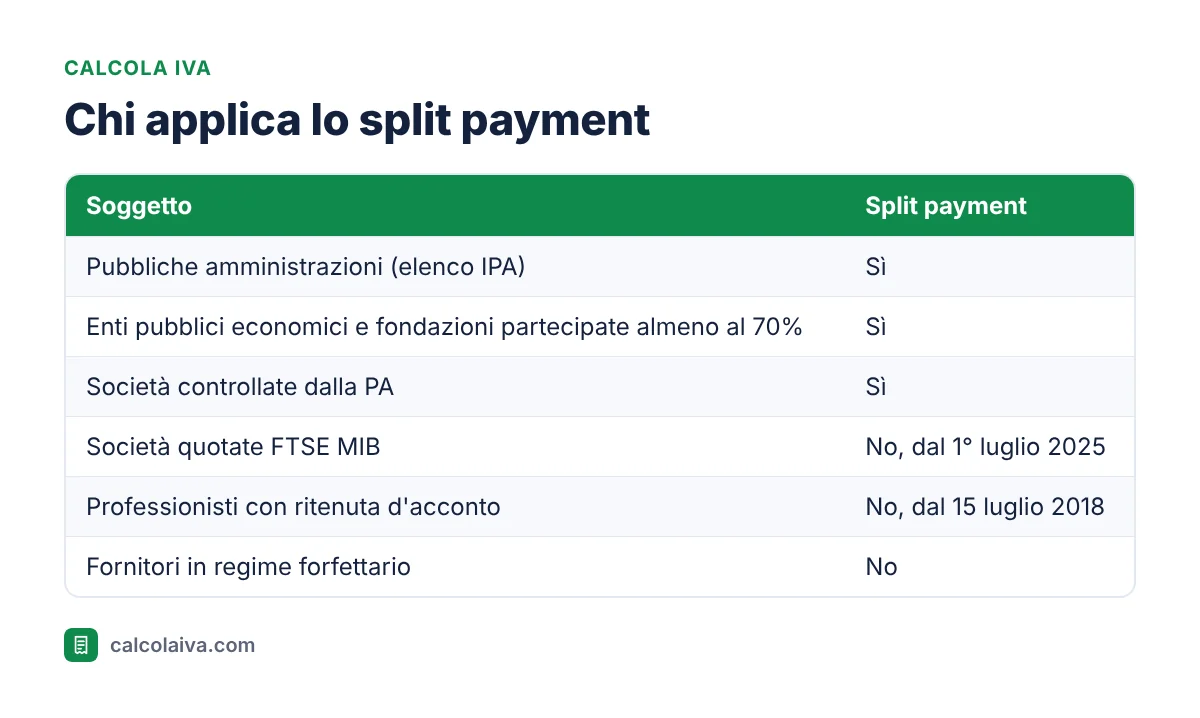
Il perimetro è cambiato più volte. Oggi lo applicano le pubbliche amministrazioni inserite nell'Indice IPA, gli enti pubblici economici, le fondazioni partecipate dalla PA per almeno il 70% e le società controllate da amministrazioni pubbliche. Le società quotate nell'indice FTSE MIB della Borsa italiana, incluse dal 2017, ne sono uscite il 1° luglio 2025 per effetto del DL 84/2025. Restano esclusi dal 2018 i professionisti i cui compensi sono soggetti a ritenuta alla fonte, e non lo applicano i fornitori in regime forfettario, che non addebitano IVA.
La proroga europea fino al 2029
Lo split payment è una deroga alla direttiva IVA europea e deve essere autorizzato periodicamente dal Consiglio dell'Unione europea. L'autorizzazione precedente scadeva il 30 giugno 2026. Su richiesta dell'Italia la Commissione europea ha proposto una proroga di tre anni e nel luglio 2026 è arrivato il via libera definitivo: il meccanismo resta in vigore fino al 30 giugno 2029, senza interruzioni.
L'effetto sulla liquidità del fornitore
Per il fornitore lo split payment ha una conseguenza concreta: non incassa più l'IVA sulle vendite alla PA, ma continua a pagare l'IVA ai propri fornitori. Un'impresa che lavora soprattutto con enti pubblici si trova così con un'IVA a credito strutturale. Riprendendo l'esempio, se per eseguire i lavori l'impresa ha acquistato materiali per 6.000 euro più 1.320 euro di IVA, quei 1.320 euro sono un credito che non può compensare con IVA a debito sulle vendite alla PA. Per questo la legge riconosce ai fornitori in split payment il rimborso prioritario del credito IVA. Come si forma e si usa il credito è spiegato in IVA a credito e IVA a debito.
Errori frequenti
Il primo errore è emettere una fattura senza IVA, come se fosse un reverse charge: nello split payment l'imposta va sempre indicata. Il secondo è includere l'IVA della fattura nella propria liquidazione, versandola due volte. Il terzo è applicare lo split payment a un cliente che non vi rientra, per esempio una società quotata dopo il luglio 2025. Prima di emettere fattura a un ente o a una società partecipata conviene verificare gli elenchi pubblicati dal Ministero dell'Economia e delle Finanze, aggiornati ogni anno.
Conclusione
Lo split payment lascia l'IVA in fattura ma sposta il versamento sull'ente pubblico: il fornitore incassa solo l'imponibile, indica esigibilità S e non conta quell'imposta nella propria liquidazione. Riguarda PA, enti e società controllate, non più le quotate FTSE MIB dal luglio 2025, ed è prorogato fino al 30 giugno 2029.
Calcola subito imponibile e IVA della fattura
Con il nostro calcolatore IVA separi in un attimo l'imponibile che l'ente ti pagherà dall'IVA che verserà all'Erario.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Reverse charge: come funziona l'inversione contabile IVA
- Regime forfettario e IVA: come si fattura senza IVA
- Aliquote IVA in Italia: 22%, 10%, 5% e 4% spiegate
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.