IVA sulla prima casa e sulla seconda casa: aliquote e calcolo
Quanto si paga di IVA comprando casa da un costruttore: 4% per la prima casa, 10% per la seconda, 22% per gli immobili di lusso, imposte fisse, confronto con l'acquisto da privato ed esempi.
Aggiornato 4 min di lettura
In questa guida
Comprare casa da un'impresa costruttrice significa pagare l'IVA sul prezzo, e la differenza tra un'aliquota e l'altra è enorme: su un appartamento da 250.000 euro si va da 10.000 euro con l'agevolazione prima casa a 55.000 euro per un immobile di lusso. Comprare da un privato invece non comporta IVA ma l'imposta di registro, calcolata in modo completamente diverso. Ecco come orientarsi.
In breve: dal costruttore si paga il 4% di IVA per la prima casa, il 10% per la seconda casa e il 22% per le abitazioni di lusso, più 200 euro ciascuna di imposta di registro, ipotecaria e catastale. Da un privato si paga invece l'imposta di registro del 2% o del 9% sul valore catastale.
Quando si paga l'IVA
L'IVA si applica quando a vendere è un'impresa: tipicamente il costruttore o un'impresa che ha ristrutturato l'immobile, entro cinque anni dalla fine dei lavori. Dopo cinque anni la vendita è esente, a meno che l'impresa scelga di applicare l'IVA. Se a vendere è un privato, l'operazione è fuori campo IVA e si pagano le imposte di registro, ipotecaria e catastale.
Le tre aliquote
Il 4% spetta quando l'acquirente ha i requisiti prima casa e l'immobile non è di lusso. Il 10% si applica alle abitazioni non di lusso quando mancano i requisiti, per esempio una seconda casa al mare. Il 22% è riservato alle abitazioni accatastate nelle categorie A/1, signorili, A/8, ville, e A/9, castelli e palazzi di pregio. Le pertinenze, come cantina e box, seguono l'aliquota della casa, con il limite di una pertinenza per ciascuna categoria catastale C/2, C/6 e C/7 per l'agevolazione prima casa. Le altre voci al 4% sono in IVA al 4%.
Quando si paga l'IVA, le imposte di registro, ipotecaria e catastale sono dovute in misura fissa di 200 euro ciascuna, per un totale di 600 euro.
I requisiti per l'agevolazione
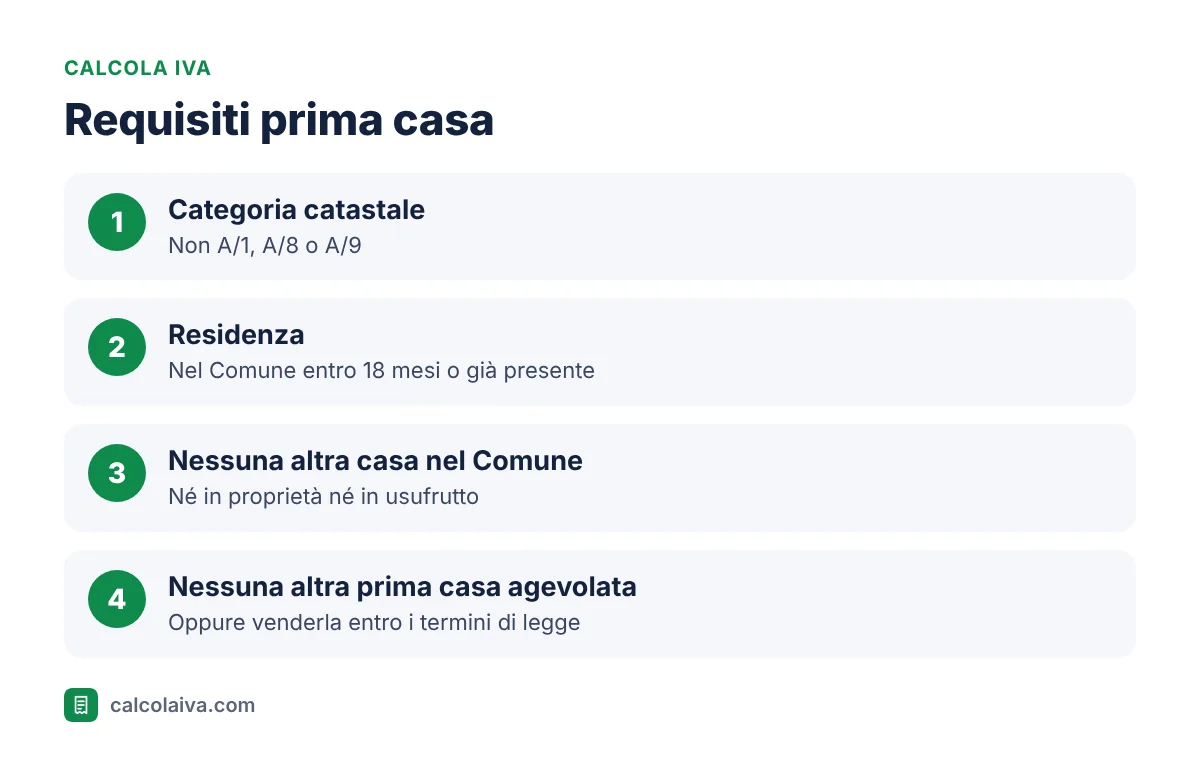
L'acquirente deve avere o trasferire entro 18 mesi la residenza nel Comune in cui si trova l'immobile, oppure lavorarci. Non deve possedere un'altra abitazione nello stesso Comune e non deve possedere in tutta Italia un'altra casa comprata con le agevolazioni prima casa. Se la possiede, può comunque usufruire del beneficio impegnandosi a venderla entro il termine previsto, portato da uno a due anni dalla legge di bilancio 2025. Chi perde i requisiti deve versare la differenza d'imposta con una sanzione del 30% e gli interessi.
Quanto si paga: esempio su 250.000 euro
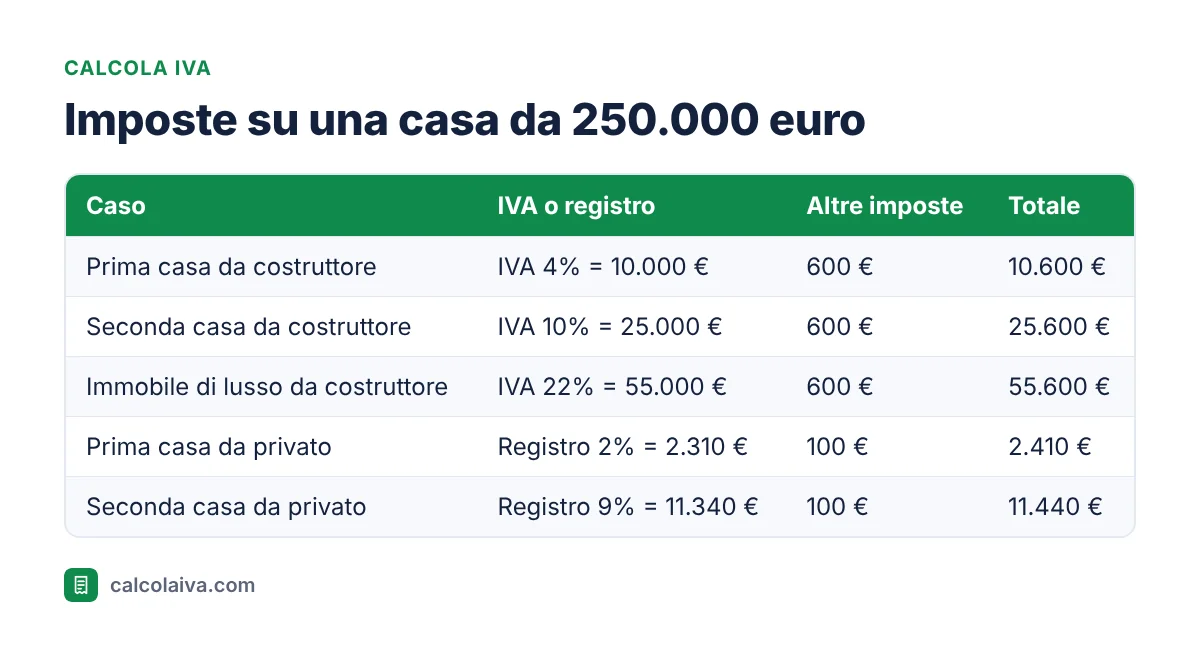
L'esempio mostra perché la stessa casa può costare molto di più o molto di meno a seconda del venditore. Comprando dal costruttore si paga l'imposta sull'intero prezzo; comprando da un privato si paga sul valore catastale, grazie al meccanismo del prezzo-valore, che di solito è molto più basso del prezzo di mercato. Il valore catastale si ottiene rivalutando la rendita del 5% e moltiplicandola per 110 per la prima casa o per 120 per le altre: con una rendita di 1.000 euro si ottengono 115.500 euro e 126.000 euro. L'imposta di registro minima è comunque di 1.000 euro, e le imposte ipotecaria e catastale sono di 50 euro ciascuna.
Il credito d'imposta per il riacquisto
Chi vende la prima casa acquistata con le agevolazioni e ne compra un'altra entro un anno, sempre con le agevolazioni, ottiene un credito d'imposta pari all'imposta pagata sul primo acquisto, ma non superiore a quella dovuta sul secondo. Se il primo acquisto era stato fatto con IVA al 4% su 180.000 euro, il credito vale fino a 7.200 euro e si può usare per pagare l'imposta del nuovo acquisto o in dichiarazione dei redditi.
IVA e mutuo: un dettaglio utile
L'IVA fa parte del prezzo di acquisto e si paga al rogito, ma spesso una parte si versa già con gli acconti al costruttore: anche ogni acconto è una fattura con IVA. Su una caparra di 50.000 euro per la prima casa si pagano 2.000 euro di IVA, che si aggiungono alla somma da bonificare. Conviene tenerne conto nel piano finanziario, perché la banca finanzia di solito una percentuale del prezzo o del valore di perizia, non necessariamente l'imposta.
Conclusione
Per chi compra dal costruttore, l'IVA è la voce di spesa più importante dopo il prezzo: il 4% con i requisiti prima casa, il 10% senza, il 22% per il lusso. Per chi compra da un privato conta invece il registro sul valore catastale. Verificare i requisiti prima di firmare il compromesso evita di perdere un risparmio che, su una casa media, vale decine di migliaia di euro.
Calcola l'IVA sulla tua casa
Inserisci il prezzo nel nostro calcolatore IVA e confronta in un attimo l'imposta al 4%, al 10% e al 22%.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Acconto IVA: come si calcola con il metodo storico, previsionale e analitico
- Liquidazione IVA mensile e trimestrale: soglie e scadenze 2026
- IVA a credito e IVA a debito: come si calcola il saldo
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.