Liquidazione IVA mensile e trimestrale: soglie e scadenze 2026
Chi può liquidare l'IVA ogni trimestre, le soglie di 500.000 e 800.000 euro, gli interessi dell'1%, le scadenze 2026, i codici tributo e un esempio di calcolo completo.
Aggiornato 4 min di lettura
In questa guida
La liquidazione IVA è il calcolo periodico con cui un'impresa o un professionista confronta l'IVA a debito e l'IVA a credito e versa la differenza. La regola generale è mensile, ma i contribuenti più piccoli possono scegliere la cadenza trimestrale, che dimezza gli adempimenti in cambio di un piccolo costo: l'1% di interessi su ogni versamento.
In breve: può liquidare trimestralmente chi nell'anno precedente ha avuto un volume d'affari non superiore a 500.000 euro per servizi e professioni o 800.000 euro per le altre attività. Si versa entro il 16 del secondo mese dopo il trimestre, aggiungendo l'1% di interessi. Il quarto trimestre si paga con il saldo annuale entro il 16 marzo.
Le soglie per la liquidazione trimestrale
Le soglie coincidono con quelle della contabilità semplificata e si riferiscono al volume d'affari dell'anno precedente, cioè al totale delle operazioni fatturate. Per chi presta servizi, inclusi i professionisti, il limite è 500.000 euro; per chi svolge altre attività, come commercio e produzione, il limite è 800.000 euro. Chi svolge entrambe le attività senza contabilità separata guarda al limite di 800.000 euro sul volume complessivo. Chi supera le soglie torna alla liquidazione mensile dall'anno successivo.
Mensile o trimestrale
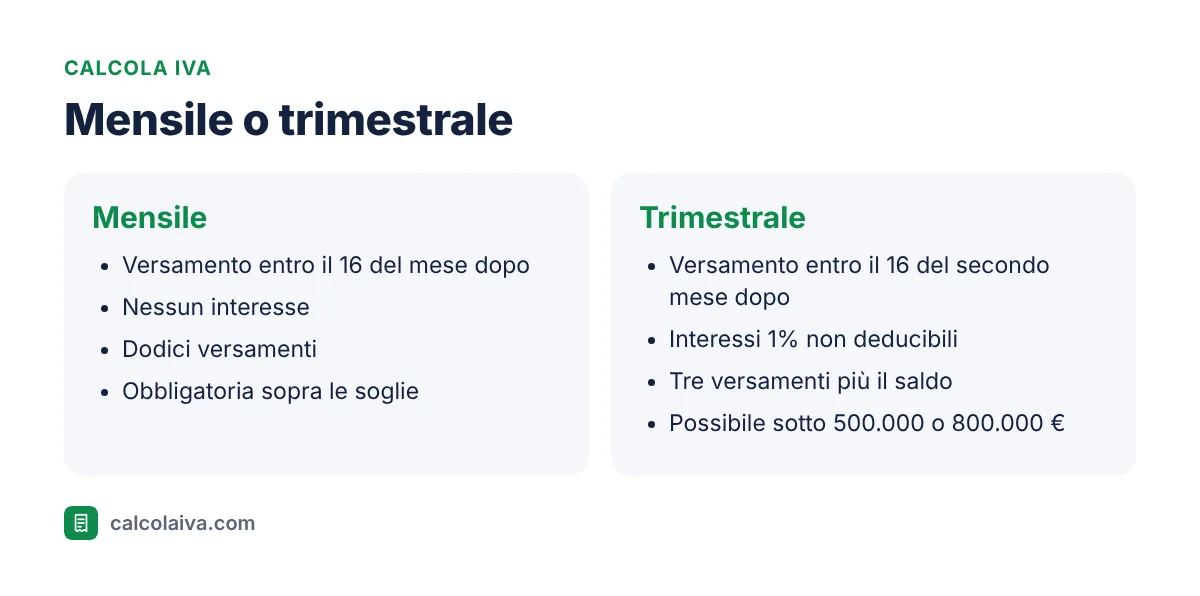
La liquidazione mensile si versa entro il giorno 16 del mese successivo: l'IVA di marzo si paga entro il 16 aprile, con i codici tributo da 6001 a 6012. La trimestrale si versa entro il 16 del secondo mese successivo al trimestre. Il primo trimestre del 2026 scadeva quindi il 16 maggio, che cadeva di sabato, e per questo il termine è slittato al 18 maggio.
Scadenze e codici tributo 2026
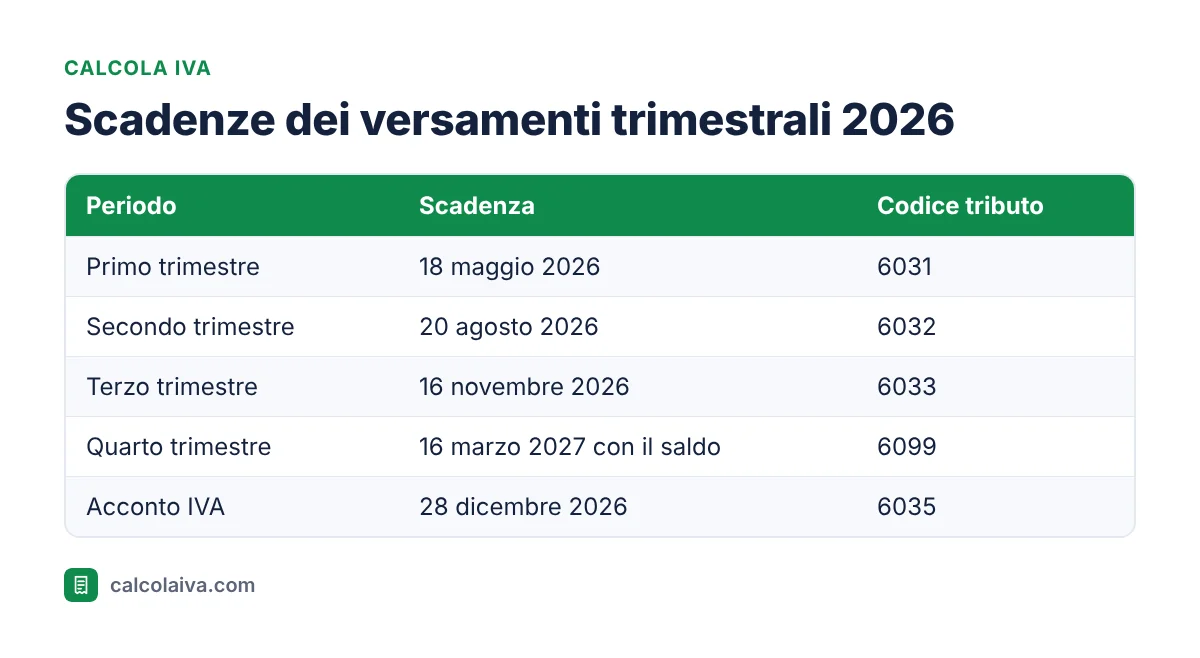
Il secondo trimestre ha una scadenza particolare: il 16 agosto è prorogato per legge al 20 agosto. Il quarto trimestre non si versa a febbraio ma insieme al saldo della dichiarazione annuale, entro il 16 marzo dell'anno successivo, sempre con la maggiorazione dell'1%. Fanno eccezione i contribuenti trimestrali "speciali" dell'articolo 74, come autotrasportatori e distributori di carburante, che versano il quarto trimestre entro il 16 febbraio senza interessi.
Gli interessi dell'1%
Il prezzo della comodità è una maggiorazione dell'1% sull'importo dovuto, non deducibile ai fini delle imposte sui redditi. Su un saldo di 4.224 euro gli interessi sono 42,24 euro e il versamento sale a 4.266,24 euro. La maggiorazione si somma all'imposta e si versa con lo stesso codice tributo, senza un codice separato.
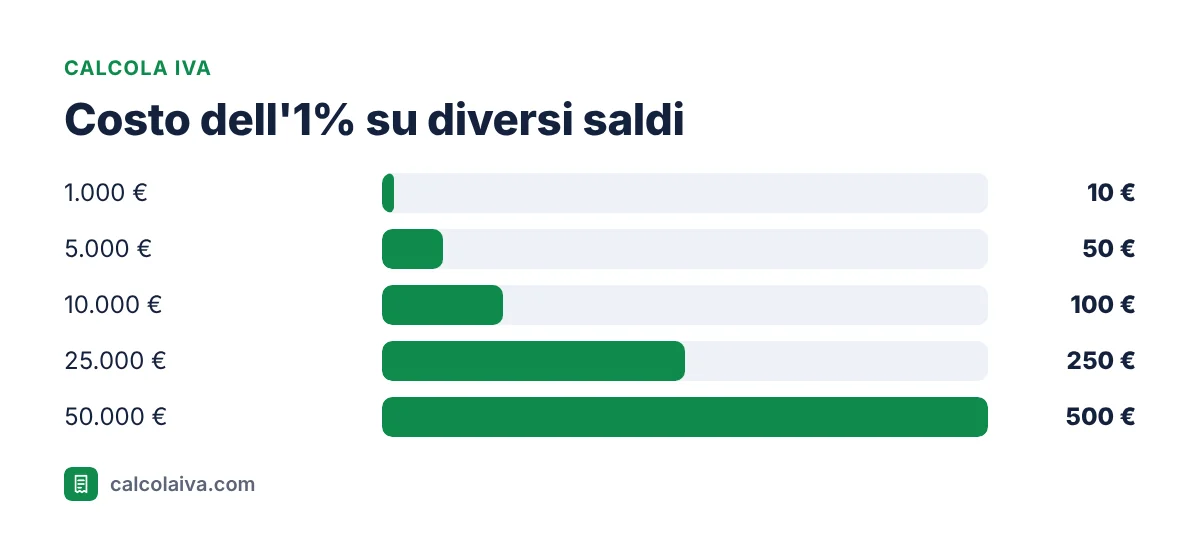
Per la maggior parte delle piccole attività il costo è modesto rispetto al vantaggio di gestire quattro liquidazioni all'anno invece di dodici e di trattenere più a lungo la liquidità. Diventa meno interessante per chi è stabilmente in credito, perché in quel caso l'interesse non si paga ma il vantaggio di cassa si riduce. Come si arriva al saldo è spiegato in IVA a credito e IVA a debito.
Un esempio completo
Uno studio di grafica con volume d'affari di 180.000 euro sceglie la trimestrale. Nel terzo trimestre 2026 emette fatture per 45.000 euro più IVA, cioè 9.900 euro di IVA a debito, e riceve fatture di acquisto con 2.150 euro di IVA detraibile. Il saldo è 7.750 euro, gli interessi 77,50 euro, il versamento 7.827,50 euro entro il 16 novembre 2026 con codice 6033.
Oltre al versamento esiste un obbligo di comunicazione: la LIPE, comunicazione delle liquidazioni periodiche, si trasmette all'Agenzia delle Entrate entro l'ultimo giorno del secondo mese successivo al trimestre, anche per chi liquida mensilmente. I dati del quarto trimestre possono essere inviati con la dichiarazione annuale. Dal 2024 i versamenti periodici di importo inferiore a 100 euro possono essere rinviati e sommati a quelli successivi, entro il termine dell'anno.
L'acconto di dicembre
Prima della chiusura dell'anno tutti i contribuenti con IVA periodica versano un acconto, di norma pari all'88% del dovuto dell'ultimo periodo dell'anno precedente. Nel 2026 la scadenza è il 28 dicembre, perché il 27 cade di domenica. Il calcolo è spiegato in Acconto IVA.
Conclusione
La liquidazione trimestrale conviene a quasi tutte le piccole partite IVA sotto le soglie di 500.000 e 800.000 euro: meno scadenze, un interesse dell'1% contenuto e il quarto trimestre pagato a marzo con il saldo. Basta segnare in agenda le quattro date, più l'acconto di dicembre, e ricordare la LIPE.
Prepara il versamento del trimestre
Calcola l'IVA delle fatture del periodo con il nostro calcolatore IVA, fai la differenza tra debito e credito e aggiungi l'1%: il totale è l'importo da versare.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- IVA a credito e IVA a debito: come si calcola il saldo
- Ritenuta d'acconto e IVA: come si calcola in fattura
- Split payment: chi lo applica e come si calcola
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.