Aliquote IVA in Italia: 22%, 10%, 5% e 4% spiegate
Le quattro aliquote IVA italiane nel 2026: cosa rientra nel 22%, nel 10%, nel 5% e nel 4%, con tabelle, esempi di calcolo, storia dell'aliquota ordinaria e riferimenti normativi.
Aggiornato 5 min di lettura
In questa guida
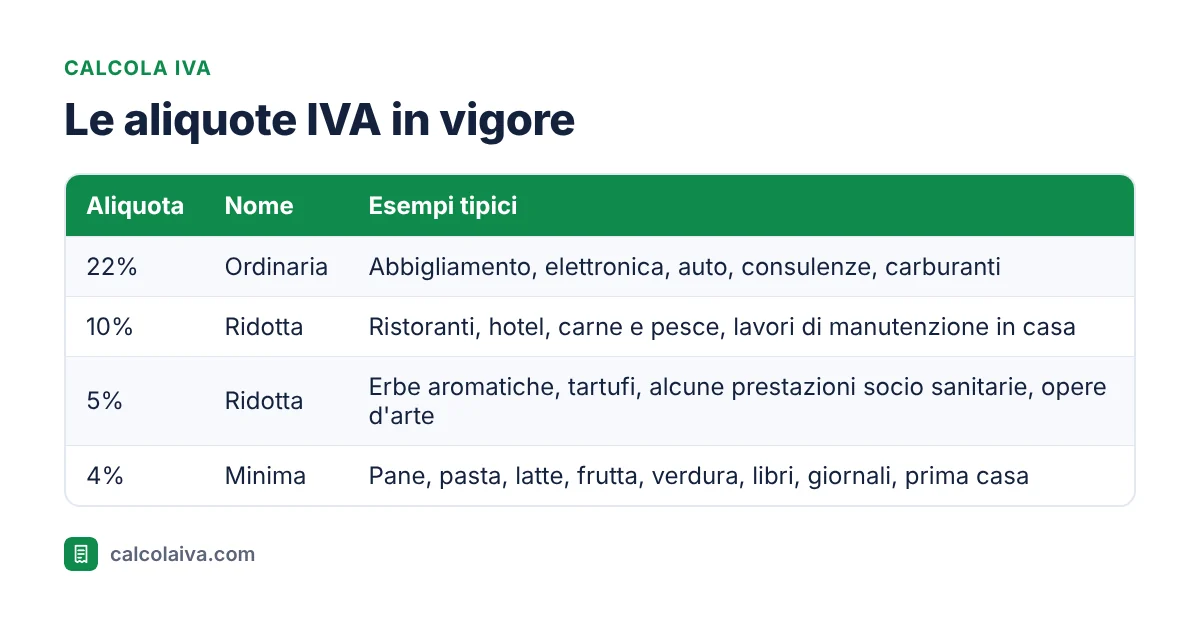
In Italia l'IVA non ha una sola aliquota ma quattro. La regola generale è il 22%, l'aliquota ordinaria che si applica a tutto ciò che la legge non elenca espressamente altrove. Poi ci sono tre aliquote agevolate, il 10%, il 5% e il 4%, riservate a beni e servizi considerati di prima necessità o di interesse sociale. Sapere quale aliquota si applica è il primo passo di qualsiasi calcolo: sbagliarla significa sbagliare il prezzo, la fattura e, per chi ha una partita IVA, anche il versamento.
In breve: l'aliquota ordinaria è il 22% e vale per la maggior parte delle operazioni. Il 10% riguarda soprattutto ristorazione, alberghi, alcuni alimenti e lavori edilizi; il 5% una lista ristretta di beni e servizi; il 4% i beni di prima necessità come pane, latte e la prima casa acquistata da un costruttore.
Dove sono scritte le aliquote
La base normativa è il DPR 633 del 1972, il testo che ha istituito l'imposta. L'articolo 16 fissa l'aliquota ordinaria e rimanda alla Tabella A, che è divisa in parti: la parte II elenca i beni e servizi al 4%, la parte II-bis quelli al 5% e la parte III quelli al 10%. Tutto ciò che non compare in queste liste paga il 22%. È un sistema per esclusione, e per questo le controversie nascono quasi sempre su un singolo prodotto: un alimento trasformato, un servizio misto, un bene che cambia aliquota a seconda di chi lo compra.
Le aliquote ridotte sono consentite dalla direttiva europea sull'IVA, la 2006/112/CE, che fissa un'aliquota ordinaria minima del 15% e permette agli Stati membri di applicare aliquote ridotte solo alle categorie elencate nel suo allegato III. Per questo un Paese non può decidere da solo di applicare il 4% a qualunque bene: deve muoversi entro il perimetro europeo.
L'aliquota ordinaria del 22%
Il 22% è la regola. Si applica ad abbigliamento, calzature, elettronica, mobili, automobili, carburanti, bevande alcoliche, acqua minerale, servizi professionali come consulenze, servizi di avvocati e commercialisti, e alla maggior parte delle prestazioni tra imprese. L'aliquota è cresciuta in più tappe nel corso dei decenni ed è ferma al 22% dal 1° ottobre 2013.
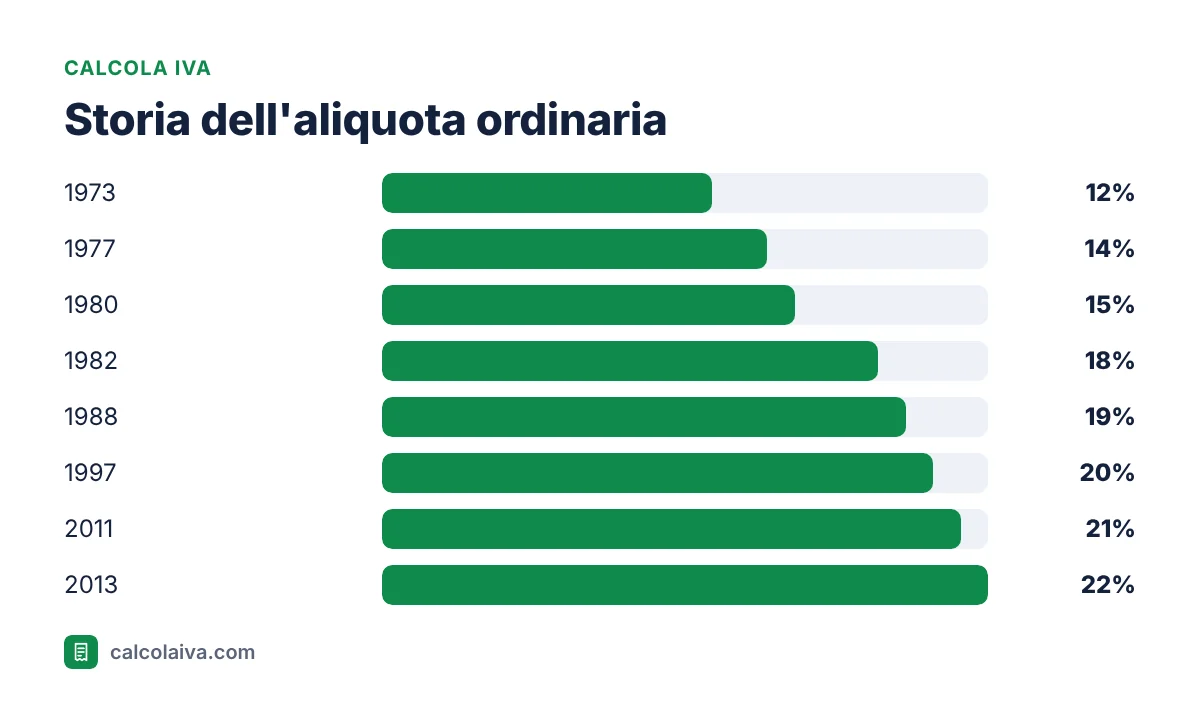
Questa evoluzione spiega perché ancora oggi si incontrano vecchi listini o fogli di calcolo con l'IVA al 20% o al 21%: chi li usa senza aggiornarli sottostima il prezzo finale. Per lo scorporo corretto al 22% trovi formula ed esempi in Scorporo IVA al 22%.
L'aliquota ridotta del 10%
Il 10% copre un elenco lungo e molto usato nella vita quotidiana. Ci rientrano la somministrazione di alimenti e bevande in bar e ristoranti, i servizi alberghieri, la carne e il pesce, lo yogurt, lo zucchero, l'energia elettrica e il gas per uso domestico, i medicinali, il trasporto di persone e molti lavori edilizi su abitazioni, dalla manutenzione alla ristrutturazione. Ci rientra anche l'acquisto da un costruttore di una casa che non ha i requisiti di prima casa. Gli esempi di calcolo sono nella guida Calcolo IVA al 10%.
L'aliquota ridotta del 5%
Il 5% è l'aliquota più giovane, introdotta nel 2016 come parte II-bis della Tabella A. L'elenco è breve: alcune erbe aromatiche fresche come basilico, rosmarino e salvia, i tartufi freschi o refrigerati, alcune prestazioni socio sanitarie ed educative rese da cooperative sociali e il trasporto urbano di persone via mare, lago, fiume e laguna. Dal 1° luglio 2025, con il DL 95 del 2025, sono passate al 5% anche le cessioni e le importazioni di opere d'arte, oggetti d'antiquariato e da collezione, prima tassate al 22% o al 10%. Approfondimento in IVA al 5%.
L'aliquota minima del 4%
Il 4% è riservato ai beni di prima necessità: pane, pasta, farina, latte fresco, burro, formaggi, frutta e verdura, olio d'oliva, oltre a libri, giornali e periodici anche in formato digitale, protesi e ausili per persone con disabilità e i veicoli adattati. Nel settore immobiliare vale per l'acquisto della prima casa da un'impresa costruttrice e per la costruzione della prima casa in appalto. Tutti i dettagli sono in IVA al 4%.
Quanto pesa ogni aliquota sul prezzo
Per capire l'effetto concreto conviene guardare la stessa base di 100 euro con le quattro aliquote. L'ultima colonna è quella che sorprende di più: in un prezzo di 100 euro con IVA al 22% l'imposta non è 22 euro ma 18,03 euro, perché va scorporata dividendo per 1,22 e non calcolata come percentuale del totale.
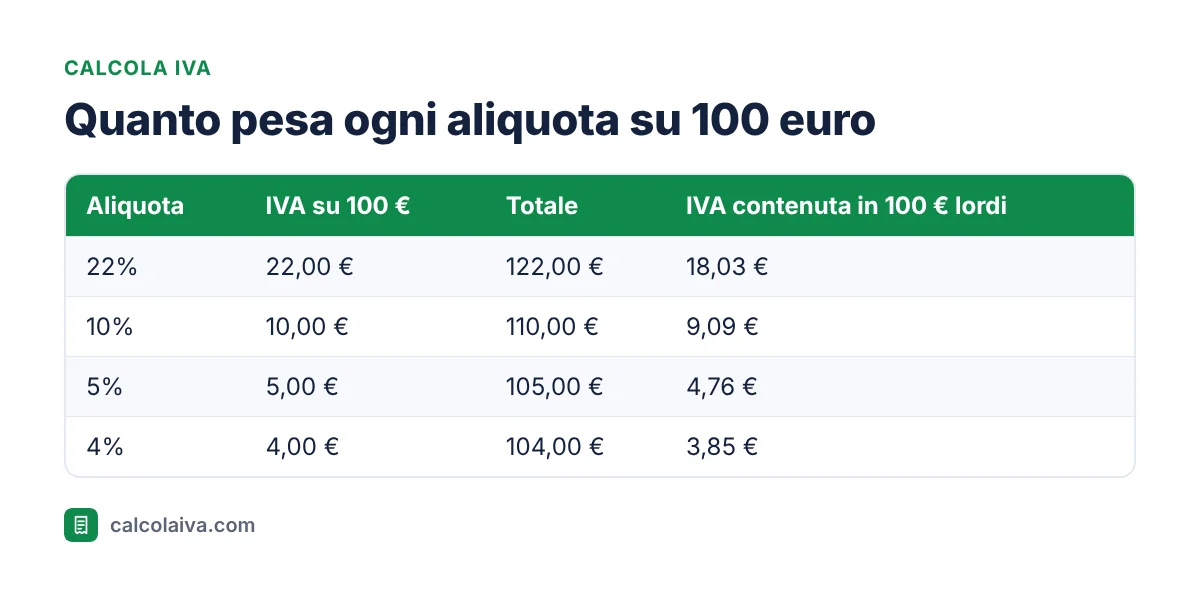
La stessa logica si ripete su ogni importo. Uno scontrino da 50 euro al 10% contiene 4,55 euro di IVA, uno da 30 euro al 4% ne contiene 1,15. Chi confronta prezzi lordi tra settori diversi, per esempio una cena al ristorante e un acquisto di elettronica, deve ricordare che la quota di imposta è molto diversa anche a parità di spesa.
Come scegliere l'aliquota giusta
Il metodo pratico è sempre lo stesso. Prima si individua che cosa si vende, perché l'aliquota segue la natura del bene o del servizio. Poi si verifica a chi si vende e in che modo: la stessa casa paga il 4% se l'acquirente ha i requisiti prima casa, il 10% se non li ha e il 22% se è un immobile di lusso; lo stesso panino paga il 10% al bar e il 4% se è pane comprato al forno. Infine si controlla che l'operazione sia davvero imponibile, perché molte attività come le prestazioni sanitarie o le operazioni finanziarie sono esenti. Le differenze sono spiegate in Come calcolare l'IVA.
Quando un'operazione comprende beni con aliquote diverse, come un cesto natalizio con pasta, vino e cioccolato, ogni componente segue in linea di principio la propria aliquota, salvo che il prezzo sia unico e la confezione formi un bene unitario. In caso di dubbio, una risposta ufficiale si ottiene con un interpello all'Agenzia delle Entrate.
Conclusione
Le aliquote IVA italiane sono quattro e funzionano per esclusione: il 22% è la regola, il 10%, il 5% e il 4% sono eccezioni scritte in tabelle precise del DPR 633/1972. Prima di qualsiasi calcolo conviene verificare in quale gruppo cade il bene o il servizio, perché da lì dipendono prezzo, fattura e versamenti.
Calcola l'IVA con l'aliquota giusta
Inserisci l'importo nel nostro calcolatore IVA, scegli 22%, 10%, 5% o 4% e ottieni subito imponibile, imposta e totale, sia aggiungendo sia scorporando l'IVA.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Come usare il calcolatore IVA: esempi pratici
- Scorporo IVA al 22%: formula ed esempi
- Come aggiungere l'IVA a un prezzo
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.