IVA esposta: cosa significa in fattura
Cosa vuol dire IVA esposta e IVA non esposta, quando la fattura non mostra l'imposta, perché serve per la detrazione e i casi del regime del margine e delle agenzie di viaggio.
Aggiornato 3 min di lettura
In questa guida
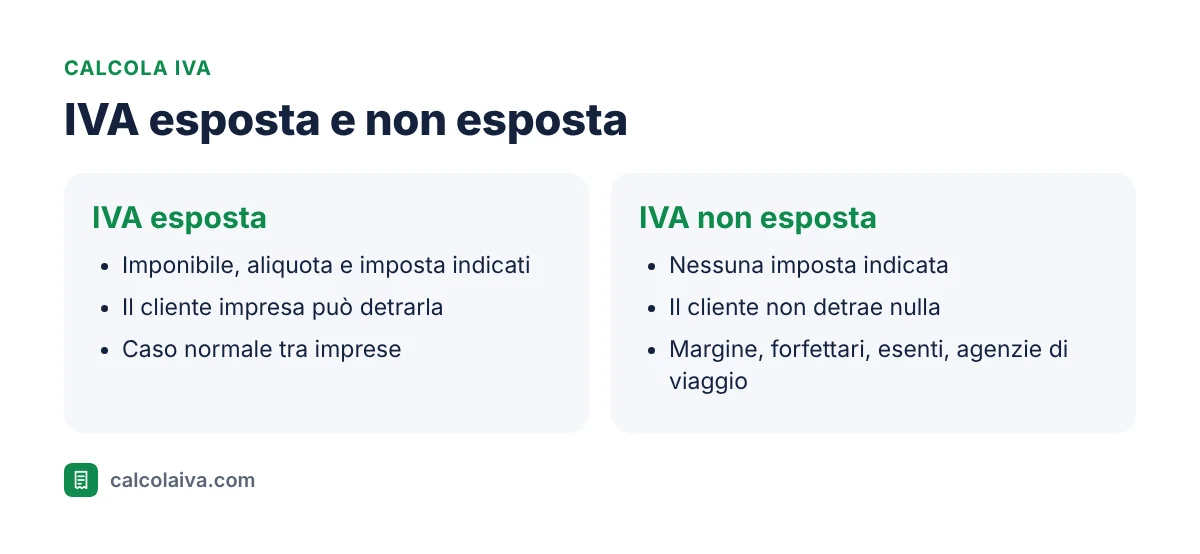
Nel linguaggio amministrativo si dice che l'IVA è esposta quando in fattura sono indicati separatamente l'imponibile, l'aliquota e l'imposta. È la situazione normale. L'IVA è non esposta quando il documento non mostra l'imposta, o perché non c'è, o perché, pur essendoci, la legge vieta di indicarla separatamente.
In breve: IVA esposta significa imposta indicata in fattura come voce separata. Solo l'IVA esposta può essere detratta dal cliente con partita IVA. Non è esposta nelle fatture del regime del margine, dei forfettari, delle operazioni esenti e non imponibili.
Perché è importante per chi compra
Per un'impresa o un professionista l'IVA esposta è un credito: il diritto alla detrazione, previsto dall'articolo 19 del DPR 633/1972, si esercita sulla base della fattura che indica l'imposta. Se l'IVA non è esposta non c'è nulla da detrarre, anche se il prezzo pagato in qualche modo la comprende. Per questo chi acquista per l'attività deve chiedere sempre una fattura con l'IVA esposta: lo scontrino, il documento commerciale, mostra al più la voce "di cui IVA" ma non consente la detrazione.
I casi in cui l'IVA non è esposta
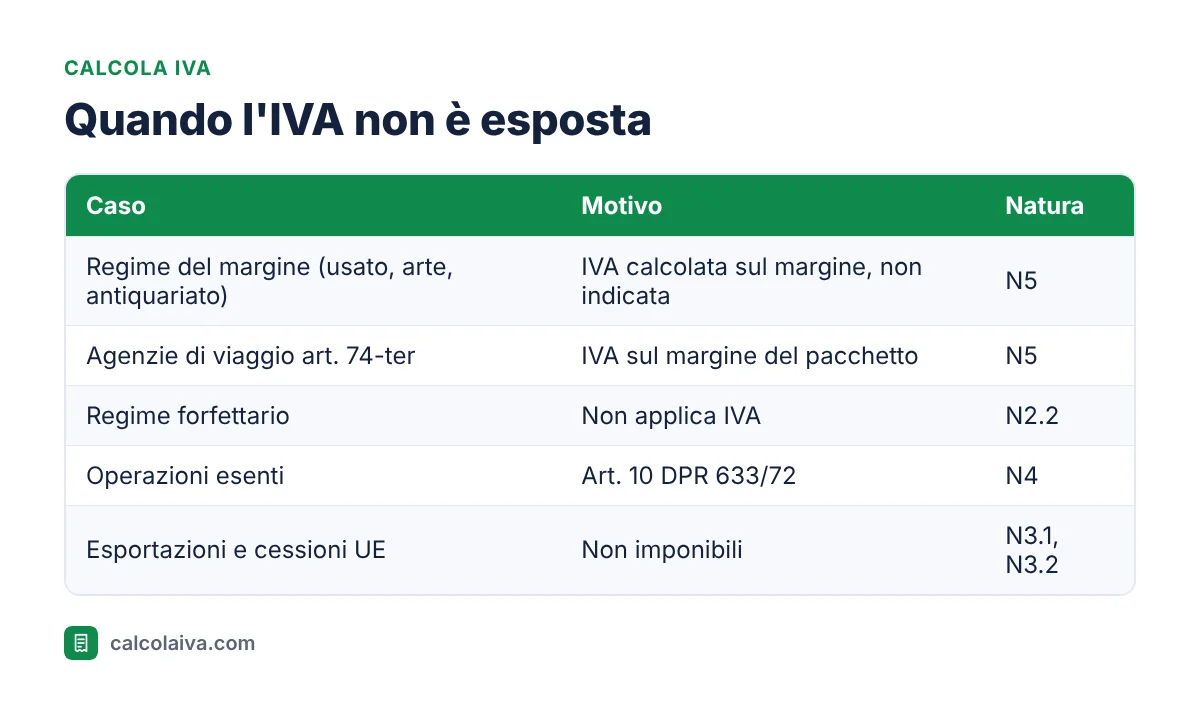
Il caso più interessante è il regime del margine, regolato dal DL 41/1995, usato da chi vende beni usati, oggetti d'arte, d'antiquariato e da collezione acquistati da privati. Qui l'IVA si applica solo sulla differenza tra prezzo di vendita e prezzo di acquisto, e per legge la fattura non deve indicarla separatamente. Un concessionario che compra un'auto usata da un privato a 10.000 euro e la rivende a 12.440 euro ha un margine lordo di 2.440 euro, che contiene 440 euro di IVA, ma in fattura scrive solo il totale con la dicitura "regime del margine, beni usati". L'acquirente, anche se è un'impresa, non può detrarre nulla.
Lo stesso meccanismo vale per le agenzie di viaggio nella vendita di pacchetti turistici, regolata dall'articolo 74-ter. Nelle fatture dei forfettari l'IVA non è esposta perché non c'è, come spiegato in Regime forfettario e IVA, e lo stesso vale per le operazioni esenti e non imponibili, che riportano la norma di riferimento al posto dell'imposta. Le differenze tra questi casi sono in Operazioni esenti, non imponibili ed escluse.
IVA esposta e IVA inclusa
Esposta e inclusa non sono contrari. Una fattura può riportare un totale di 1.220 euro e, sotto, la scomposizione in 1.000 euro di imponibile e 220 euro di IVA: in quel caso l'IVA è sia inclusa nel totale sia esposta. Uno scontrino da 1.220 euro che riporta "di cui IVA 220 euro" mostra l'imposta ma non è una fattura e non dà diritto alla detrazione. Il punto non è dove compaia il numero, ma il tipo di documento e la sua funzione.
Errori da evitare
Il primo errore è esporre l'IVA nel regime del margine: chi lo fa trasforma l'operazione in una vendita ordinaria e deve l'IVA sull'intero prezzo, non solo sul margine. Il secondo è il contrario: un'impresa che emette fattura senza IVA esposta quando l'operazione è imponibile. Il terzo, per chi compra, è registrare come detraibile un'imposta non esposta, che in caso di controllo viene recuperata con sanzioni.
Conclusione
IVA esposta vuol dire imposta indicata in fattura come voce separata, ed è la condizione per detrarla. Non è esposta nel regime del margine, nelle agenzie di viaggio, nelle fatture dei forfettari e nelle operazioni senza IVA. Chi acquista per l'attività deve sempre chiedere una fattura con IVA esposta.
Ricava l'IVA esposta da qualsiasi totale
Inserisci il totale nel nostro calcolatore IVA e ottieni subito imponibile e imposta da riportare, separati, nella tua fattura.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Di cui IVA: come leggere un prezzo con IVA inclusa
- Al netto di IVA: cosa significa e come si calcola
- Tabella scorporo IVA 22% per gli importi più comuni
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.