Tabella scorporo IVA 22% per gli importi più comuni
Tabella pronta con lo scorporo dell'IVA al 22% per gli importi più usati, da 10 a 10.000 euro, più le tabelle al 10% e al 4%, il metodo per usarle con qualsiasi cifra e i controlli da fare.
Aggiornato 3 min di lettura
In questa guida
Lo scorporo dell'IVA è l'operazione inversa rispetto all'aggiunta: si parte da un prezzo che include l'imposta e si risale all'imponibile e all'IVA. È un calcolo che si fa decine di volte al giorno in negozi, studi e uffici amministrativi, e avere una tabella pronta per gli importi più comuni fa risparmiare tempo ed evita errori.
In breve: per scorporare l'IVA al 22% si divide il prezzo lordo per 1,22. Su 100 euro l'imponibile è 81,97 euro e l'IVA 18,03 euro; su 1.000 euro l'imponibile è 819,67 euro e l'IVA 180,33 euro.
La tabella al 22%
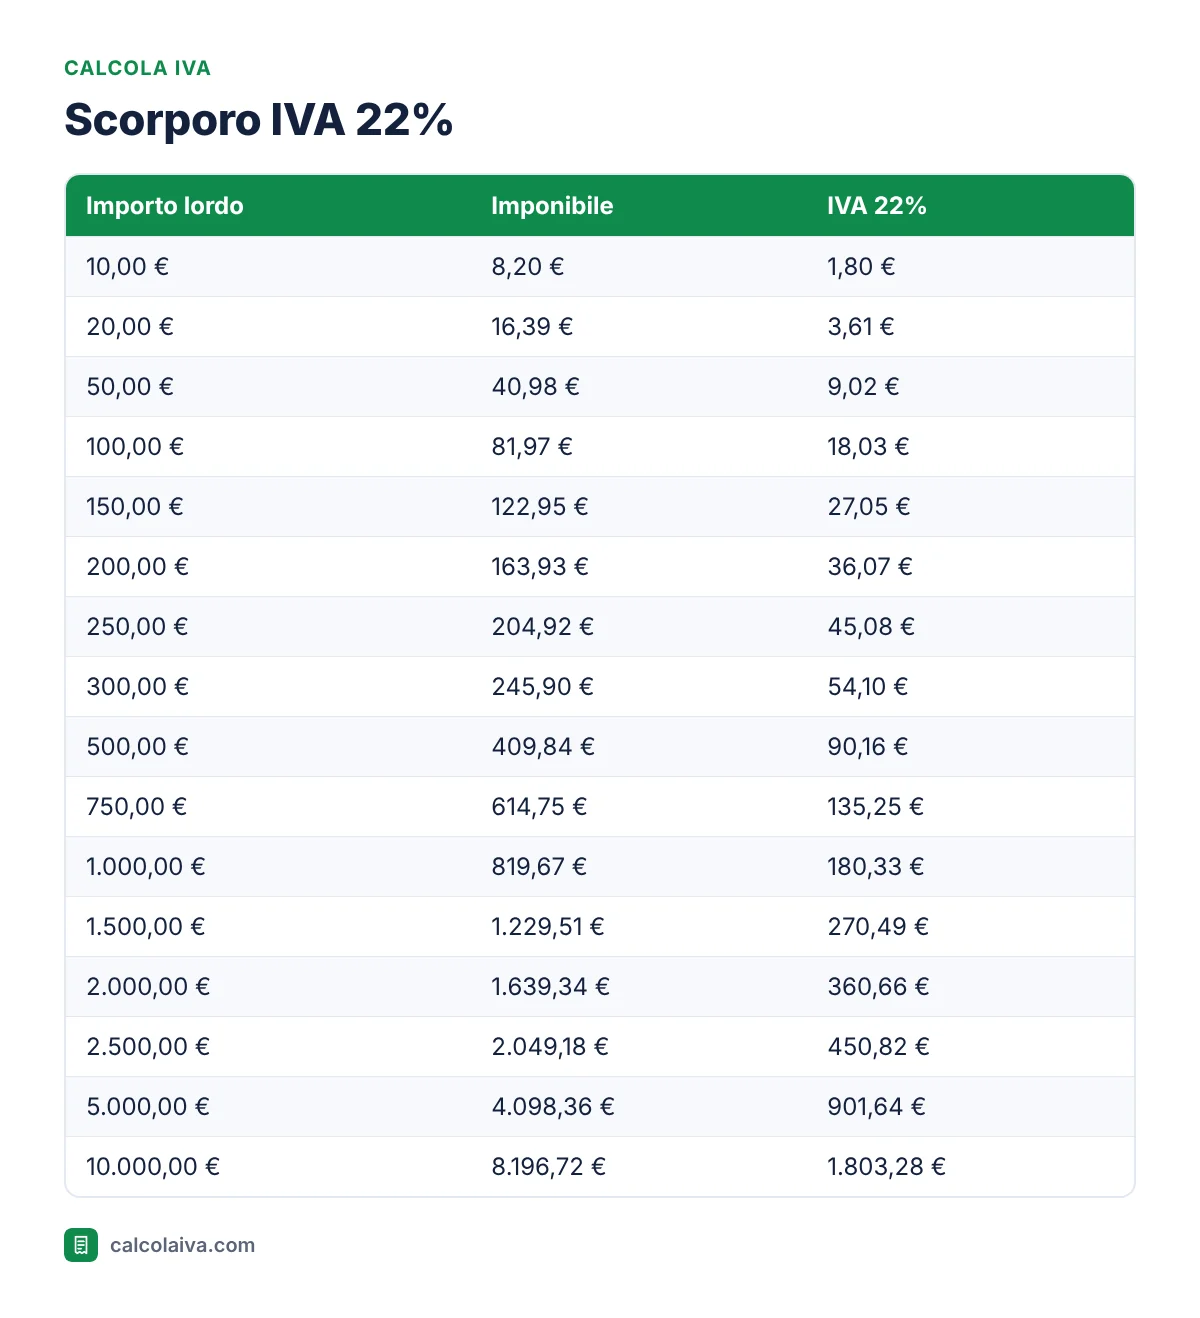
Tutti i valori sono calcolati dividendo il lordo per 1,22 e arrotondando l'imponibile al centesimo con la regola matematica: si arrotonda per eccesso quando la terza cifra decimale è 5 o più. L'IVA è la differenza tra lordo e imponibile, così la somma torna sempre al centesimo. Il procedimento passo per passo è in Scorporo IVA al 22%.
Come usarla con importi diversi
La tabella funziona anche per cifre non elencate, perché lo scorporo è proporzionale. Per 3.500 euro si sommano le righe di 2.500 e 1.000: imponibile 2.049,18 più 819,67, cioè 2.868,85 euro, e IVA 450,82 più 180,33, cioè 631,15 euro. Per 35 euro si divide per 100 la riga di 3.500: imponibile 28,69 euro, IVA 6,31 euro. Quando si sommano righe arrotondate può capitare una differenza di un centesimo rispetto al calcolo diretto: per una fattura conviene sempre rifare la divisione sull'importo esatto.
Le tabelle al 10% e al 4%
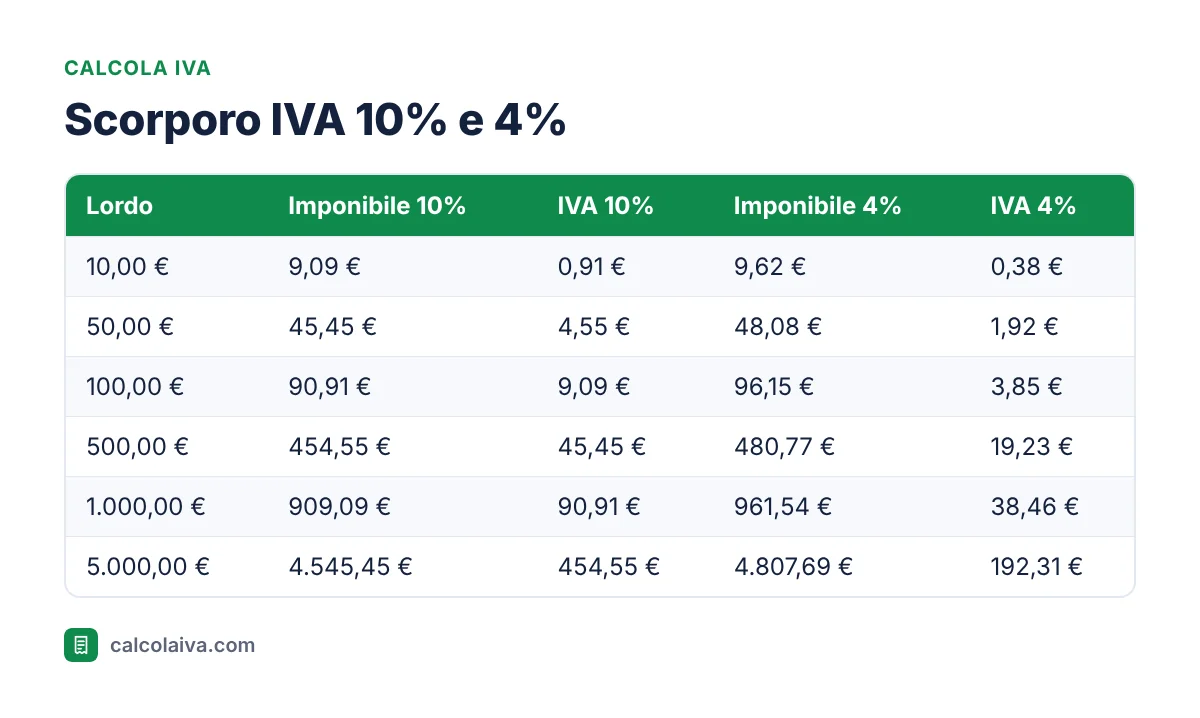
Le stesse regole valgono per le aliquote ridotte. Lo scontrino di un ristorante da 50 euro contiene 4,55 euro di IVA al 10%; una spesa alimentare da 50 euro composta solo da beni al 4% ne contiene 1,92. Le aliquote e i beni a cui si applicano sono riepilogati in Aliquote IVA in Italia.
I coefficienti per lo scorporo rapido
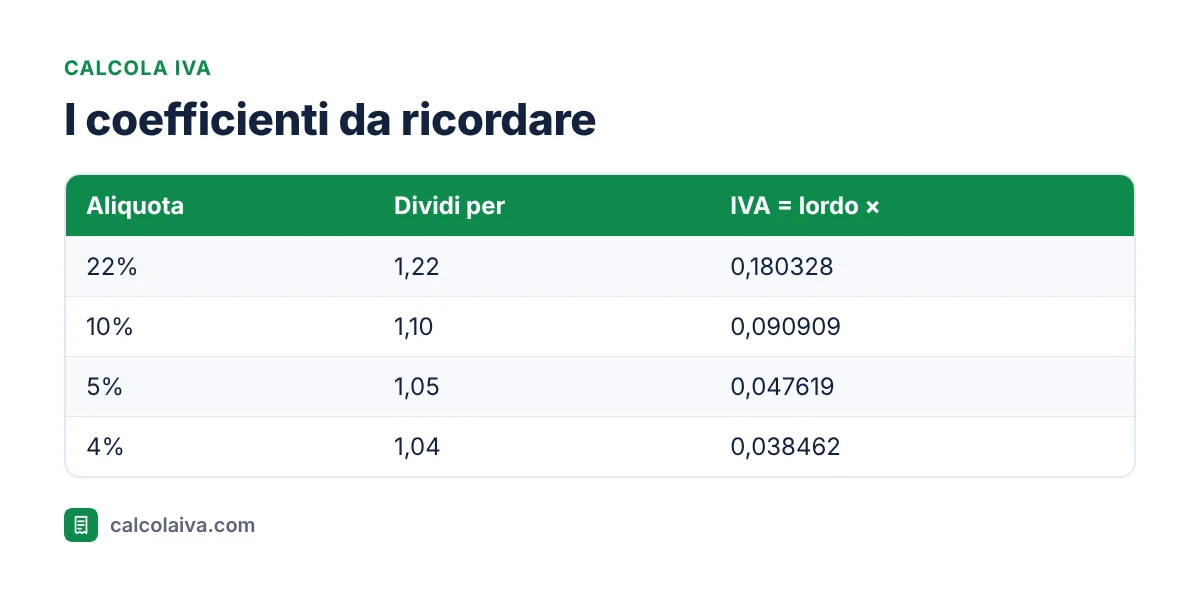
Chi preferisce un solo passaggio può moltiplicare il lordo per un coefficiente fisso e ottenere direttamente l'IVA. Per il 22% il coefficiente è 0,180328, cioè 22 diviso 122. Su 1.837 euro: 1.837 × 0,180328 = 331,26 euro di IVA, e l'imponibile è 1.505,74 euro. Arrotondare il coefficiente a 0,18 è comodo per una stima, ma su importi grandi introduce errori di diversi euro: su 10.000 euro si otterrebbero 1.800 euro invece di 1.803,28.
L'errore da evitare
Lo sbaglio più comune è togliere il 22% dal prezzo lordo. Su 100 euro si otterrebbe un imponibile di 78 euro e un'IVA di 22 euro, ma 78 più il 22% fa 95,16 euro, non 100. Il motivo è che il 22% si applica all'imponibile, non al totale. La tabella evita questo errore perché parte sempre dalla divisione per 1,22. Altri errori frequenti sono raccolti in Errori comuni nel calcolo dell'IVA.
Conclusione
Per scorporare l'IVA basta dividere il lordo per 1 più l'aliquota: 1,22, 1,10, 1,05 o 1,04. La tabella risponde subito per gli importi tondi, i coefficienti danno l'IVA in un solo passaggio e per ogni altra cifra il calcolo diretto resta il metodo più preciso.
Scorpora qualsiasi importo in un clic
Per cifre non presenti in tabella usa il nostro calcolatore IVA: scegli Scorpora IVA, inserisci il lordo e ottieni imponibile e imposta al centesimo.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)
Altre guide su questo tema
- Come calcolare l'IVA: guida completa con formule ed esempi
- Quanto è il 22% di un prezzo: calcolo veloce ed esempi
- Rivalsa INPS 4% e IVA: come si calcolano in fattura
- Come compilare una fattura con IVA: esempio passo per passo
Fonti
Calcolatore gratuito
Fai subito il tuo calcolo
Con il calcolatore gratuito hai il risultato in pochi secondi. Senza registrazione, tutto resta nel tuo browser.