Differenza tra IVA e imponibile
Su ogni fattura compaiono tre importi: imponibile, IVA e totale. Capire la differenza è il primo passo per fare i calcoli correttamente. Le formule sono in Come calcolare l'IVA.
Le definizioni
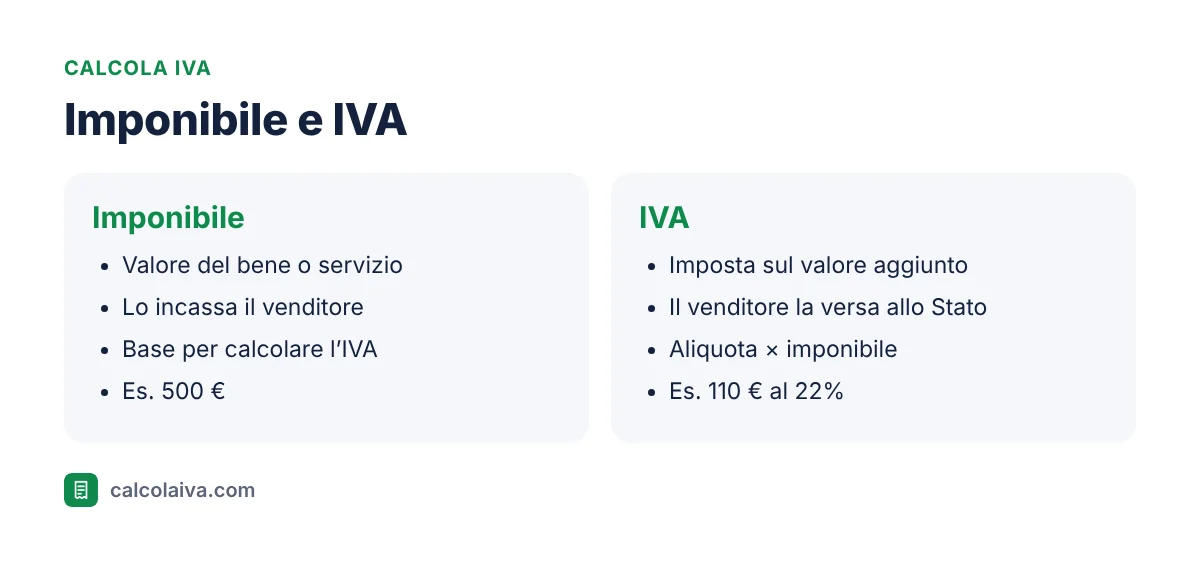
- Imponibile: il corrispettivo del bene o del servizio, cioè ciò che spetta al venditore.
- IVA: l'imposta calcolata sull'imponibile con l'aliquota prevista. Il venditore la incassa dal cliente e la versa allo Stato, al netto dell'IVA che ha pagato sui propri acquisti.
- Totale: la somma di imponibile e IVA, cioè quanto paga il cliente.
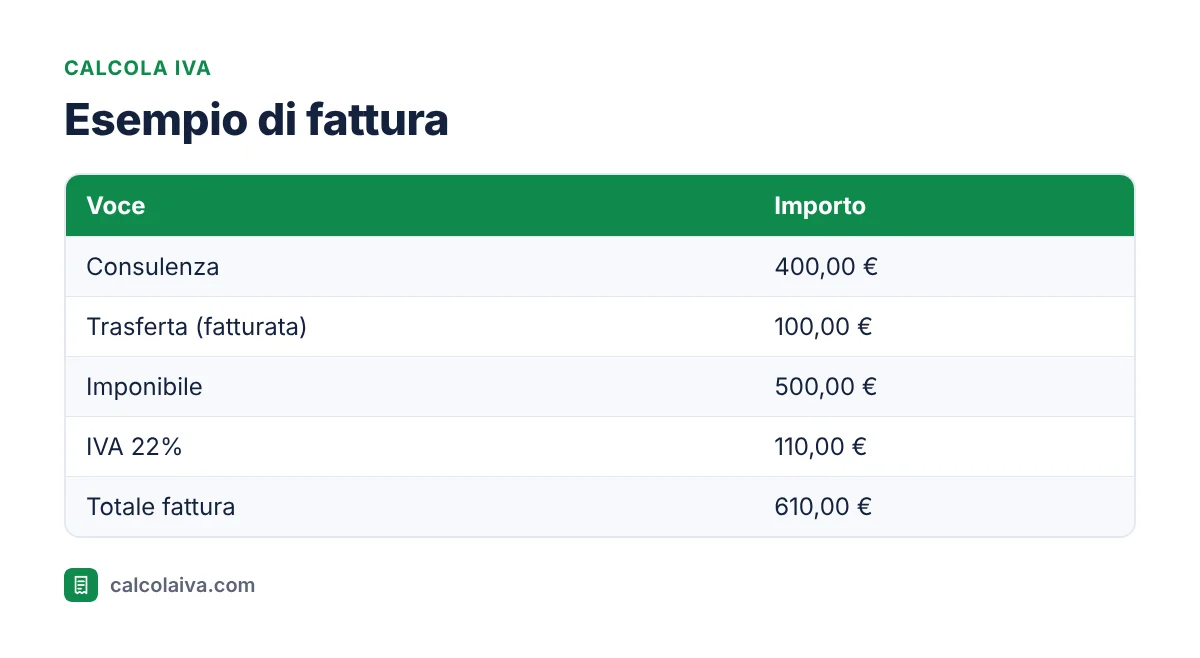
Esempio di fattura
Cosa entra nella base imponibile
Secondo l'art. 13 del DPR 633/1972, la base imponibile comprende il corrispettivo pattuito e gli oneri e le spese inerenti all'operazione, come trasporto e imballaggio addebitati al cliente.
Cosa non entra
L'art. 15 dello stesso decreto esclude, ad esempio:
- gli sconti previsti contrattualmente (vedi Sconto e IVA);
- le somme anticipate in nome e per conto del cliente, se documentate;
- gli interessi di mora e alcune penali.
Perché l'IVA "non è un costo" per le imprese
Un'impresa che acquista con IVA può in genere detrarla dall'IVA che incassa sulle proprie vendite. Per questo nei rapporti tra imprese si ragiona quasi sempre sull'imponibile. Per il consumatore finale invece l'IVA è un costo vero e proprio.
Con il calcolatore
Il nostro calcolatore IVA mostra sempre imponibile, IVA e totale. Per partire dal totale vedi Calcolare l'imponibile dal totale.
Domande frequenti
L'imponibile è sempre più basso del totale?
Sì, se l'operazione è soggetta a IVA. Per operazioni esenti o fuori campo imponibile e totale coincidono.
Chi paga l'IVA?
Economicamente il consumatore finale. Formalmente la versa allo Stato chi vende o presta il servizio.
Cos'è il "netto a pagare"?
È l'importo che il cliente paga effettivamente, ad esempio dopo aver trattenuto la ritenuta d'acconto. Non va confuso con l'imponibile.
Prova subito: Apri il calcolatore gratuito (Calcola IVA)